El año 2026 se acerca con cambios significativos en el panorama económico europeo, nuevas normas fiscales y un contexto financiero que sigue exigiendo decisiones informadas, tanto para los inversores como para las empresas.
Si estás planificando tus inversiones o la financiación de tu negocio para el próximo año, esta guía reúne la información más importante que debes tener en cuenta.
1. El contexto económico para 2026
La economía portuguesa debería seguir mostrando un rendimiento relativamente positivo entre 2025 y 2027, demostrando su capacidad para resistir las crisis externas.
Según las previsiones del Banco de Portugal (octubre de 2025), la actividad económica se verá respaldada por la fortaleza del mercado laboral y la orientación de la economía hacia los servicios. Además, las políticas monetarias y presupuestarias deberían contribuir al crecimiento de la demanda interna.
1.1 Crecimiento económico (PIB)
En 2026, el producto interior bruto (PIB) real debería crecer un 2,2 %, el valor más alto del periodo de proyección (2025-2027). Este crecimiento será superior al de la zona del euro, manteniendo un diferencial positivo. El principal motor será la demanda interna, en particular la contribución de la productividad, que debería representar una media de 1,0 puntos porcentuales entre 2025 y 2027.
Por otro lado, se espera una desaceleración de las exportaciones a lo largo del período, con un crecimiento medio del 2,0 %, debido a la inestabilidad del comercio mundial y a la falta de ganancias en la cuota de mercado.
1.2 Inflación: estabilización más cercana al objetivo del BCE Inflação: estabilização mais próxima da meta do BCE
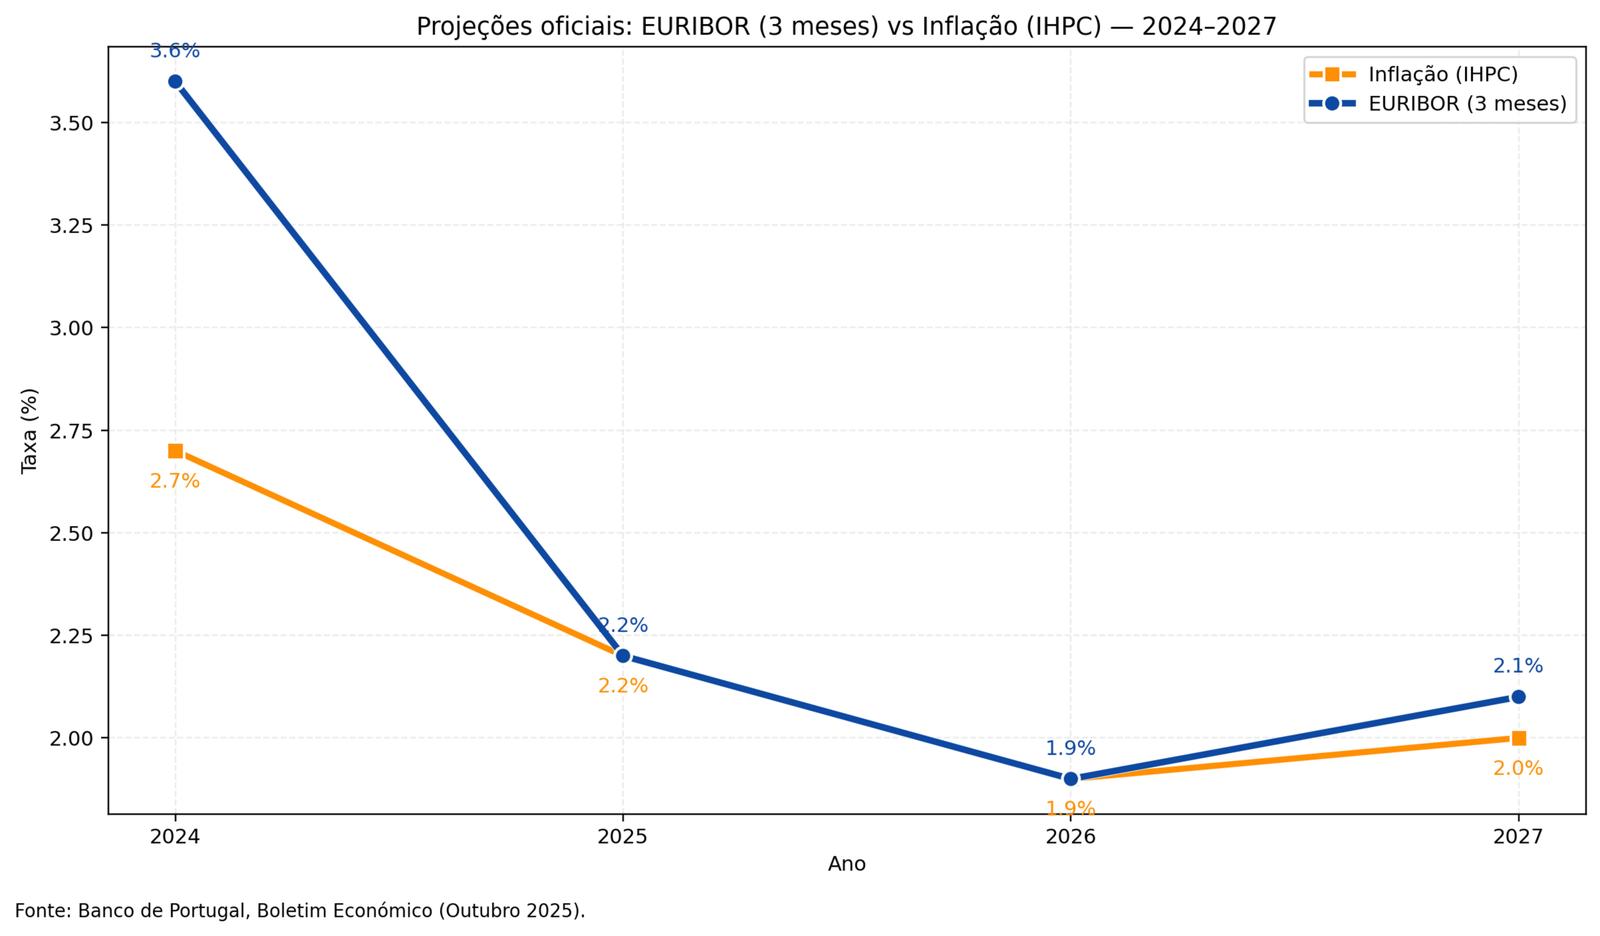
En 2026, la inflación en Portugal, medida por el Índice Armonizado de Precios al Consumo (IAPC), debería moderarse hasta el 1,9 %, acercándose al objetivo de estabilidad de precios del 2 %. La inflación subyacente (que excluye la energía y los alimentos) también debería descender, situándose en el 2,2 %.
Esta reducción vendrá impulsada por varios factores:
Menores presiones externas, gracias a la apreciación del euro y a la caída de los precios internacionales de las materias primas.
Moderación de los costes laborales, con un descenso del crecimiento de la remuneración media por trabajador del 5,1 % en 2025 al 4,1 % en 2026.
Esto tiene un impacto directo:
Las empresas pueden planificar inversiones y controlar los costes con mayor seguridad.
Los inversores se benefician de condiciones más claras para evaluar los rendimientos reales y ajustar las estrategias a medio plazo.
El entorno económico se vuelve más propicio para el crecimiento sostenido y la toma de decisiones basadas en fundamentos, no en fluctuaciones coyunturales.
1.3 Tipos de interés
Según el Boletín Económico del Banco de Portugal, las previsiones para los tipos de interés EURIBOR a corto plazo apuntan a una ligera reducción en 2026, lo que refleja la estabilización de los tipos de referencia del BCE y de la inflación en la zona del euro, que se espera que se mantenga en torno al objetivo del 2 % fijado por el BCE. A pesar de la incertidumbre de la situación actual, no se prevén cambios significativos en los tipos de interés oficiales para el próximo año.
Esta trayectoria indica un alivio en los costes de financiación para las familias y las empresas, aunque los tipos de interés implícitos de la deuda pública portuguesa deberían subir ligeramente (del 2,4 % en 2024 al 2,6 % en 2027), siguiendo la evolución de los tipos a largo plazo.
2. Incertidumbre internacional: ¿qué cabe esperar en 2026?
La planificación financiera para 2026 debe tener en cuenta no solo las tendencias económicas internas, sino también el contexto internacional, que sigue siendo una de las mayores fuentes de incertidumbre para las empresas y los inversores en Europa.
2.1. Guerra en Ucrania e impacto económico prolongado
Con el objetivo de reforzar la situación financiera de Ucrania, la Comisión Europea ha propuesto dos soluciones para 2026-2027: préstamos de la UE y un préstamo asociado a reparaciones. El conflicto sigue afectando a:
Los precios de la energía (principalmente el gas y el petróleo), a pesar de la relativa estabilización desde 2023.
Los costes logísticos y de transporte.
La confianza de las empresas, especialmente en los sectores industriales y exportadores.
El Banco Central Europeo y la Comisión Europea han señalado constantemente que el conflicto sigue siendo uno de los principales riesgos negativos para la economía europea.
2.2. Nuevas tarifas comerciales de Estados Unidos y presión sobre las exportaciones europeas
Se ha firmado un acuerdo que fija tarifas del 15 % sobre los productos europeos, manteniendo recargos del 50 % para el acero y el aluminio, lo que afecta a los sectores industriales y exportadores. Estados Unidos está estudiando la posibilidad de aplicar aranceles adicionales a los productos industriales, automóviles, acero y aluminio europeos, bienes considerados «competencia desleal».
Esto podría:
Reducir la competitividad de las exportaciones de la UE.
Afectar directamente a sectores clave en Portugal (automóvil, metalurgia, maquinaria, productos farmacéuticos).
Frenar nuevas inversiones debido al aumento de la incertidumbre regulatoria.
La Comisión Europea ya ha advertido de un posible impacto en la inversión y el crecimiento económico debido al deterioro de las relaciones comerciales.
2.3. El riesgo de fragmentación del comercio mundial
El BCE identifica el riesgo de «fragmentación geoeconómica» como uno de los principales retos hasta 2026, con cadenas de suministro más cortas y más caras, mayores costes para las importaciones esenciales y mayores requisitos de capital para las empresas exportadoras.
2.4. ¿Qué significa esto para los inversores?
Para quienes inviertan en 2026, estas tendencias implican:
Mayor volatilidad en los mercados tradicionales (bolsa, materias primas).
Presión adicional sobre la economía europea, con una posible desaceleración de las exportaciones.
Mayor número de oportunidades de financiación alternativa, sobre todo en sectores menos expuestos al comercio mundial (servicios, logística local, pequeña industria manufacturera, energías renovables).
Mayor importancia de la diversificación geográfica y sectorial.
2.5. ¿Qué significa esto para las empresas?
Para las empresas portuguesas, especialmente las industriales:
El plazo medio de los pedidos puede aumentar.
El acceso a la financiación bancaria puede ser más exigente.
La volatilidad del tipo de cambio (EUR/USD) puede afectar a los márgenes.
Mayor demanda de fuentes alternativas de financiación, como el crowdlending y el factoring, para mantener una liquidez estable.
3. Cambios fiscales importantes para 2026
3.1 IRS: retención automática sobre intereses e ingresos de capital
El Presupuesto del Estado para 2026 presenta cambios en el IRS, incluida la actualización de los tramos para reflejar la inflación y ligeras reducciones de los tipos en algunos niveles de ingresos, con el objetivo de aliviar la carga fiscal de las familias con ingresos medios.
A tener en cuenta:
Aumento del límite de la deducción del impuesto sobre la renta (IRS) relativo a los gastos de alquiler a 900 € en 2026 y 1000 € en 2027;
Actualización del valor de referencia del mínimo de subsistencia, con el fin de acompañar el aumento del salario mínimo mensual garantizado (RMMG).
El IRS de 2026 prevé una actualización de los tramos por encima de la inflación (3,51 %), lo que reduce la carga fiscal, y una bajada de 0,3 puntos porcentuales en los tipos de los tramos 2 a 5. Estas medidas benefician sobre todo a las rentas medias, manteniendo la progresividad del impuesto. El impacto final dependerá de la aprobación del presupuesto de 2026 y de la forma en que el Gobierno aplique estos cambios.
3.2 IRC para empresas
Reducción de 1 punto porcentual sobre la tasa normal del IRC.
Reducción de 1 punto porcentual en cada uno de los dos próximos años, pasando al 18 % en 2027 y al 17 % en 2028.
Las pymes y las pequeñas y medianas empresas estarán sujetas al IRC al tipo del 15 % sobre los primeros 50 000 € de base imponible.
Para las empresas que recurren a la financiación, esto puede significar una mayor previsibilidad en la planificación fiscal y una mejora en el flujo de caja gracias a incentivos específicos.
3.3 Beneficios fiscales adicionales relevantes
Entre los regímenes más relevantes en 2026 para particulares y empresas:
Para inversores particulares:
Algunos regímenes que siguen vigentes - PAJ (Plan de Ahorro para la Jubilación), que mantiene ventajas fiscales en el impuesto sobre la renta, como la deducción fiscal de hasta el 20 % del importe invertido, con límites entre 300 € y 400 €, y la reducción de la tributación en el rescate (8 % sobre las plusvalías, si se cumplen las condiciones legales); Deducción de gastos de salud y educación, donde se mantienen las deducciones fiscales por gastos esenciales, con límites definidos por unidad familiar; Beneficios para inmuebles en rehabilitación urbana: exención o reducción del impuesto municipal sobre bienes inmuebles (IMI) y del impuesto municipal sobre transacciones inmobiliarias (IMT) para inmuebles situados en zonas de rehabilitación urbana; Beneficios para donaciones, con deducción fiscal para donaciones a entidades públicas o privadas con estatuto de utilidad pública.
Incentivos a la inversión sostenible: el Estatuto de Beneficios Fiscales (EBF) y el Código Fiscal de Inversiones (CFI) incluyen regímenes que favorecen los proyectos alineados con el crecimiento sostenible, la eficiencia energética y la innovación verde, en consonancia con los objetivos europeos. En el presupuesto estatal para 2026, esto se refleja en exenciones del ISV y el IUC para vehículos eléctricos, IVA reducido para instalaciones solares, ayudas para cargadores residenciales, incentivos para el biometano y la economía circular, además de presiones para eliminar el CESE y reforzar la transición energética.
Para empresas:
Cambios: fin del SIFIDE indirecto (a través de fondos), refuerzo del SIFIDE directo, mayor transparencia y posibilidad de aplicar hasta un 20 % en innovación productiva complementaria.
Beneficios para la contratación y la revalorización salarial - Prórroga del incentivo fiscal a la revalorización salarial y exención parcial del IRS y de las cotizaciones a las primas de productividad y rendimiento, hasta el 6 % de la remuneración base anual.
Regímenes de apoyo a la inversión productiva, que incluyen el RFAI (Régimen Fiscal de Apoyo a la Inversión), con la deducción del IRC para inversiones en activos no corrientes, y el ICE (Incentivo Fiscal a la Capitalización de las Empresas), con la bonificación fiscal para reforzar los fondos propios.
4. ¿Qué deben priorizar los inversores en 2026?
4.1 Diversificación y protección frente a los riesgos macroeconómicos
Con una inflación cercana al objetivo y unos tipos de interés estables, la diversificación sigue siendo esencial para equilibrar el riesgo y la rentabilidad. Estos son los principales activos recomendados:
Instrumentos de renta fija: con la normalización monetaria y unos tipos aún atractivos, los bonos soberanos y corporativos con calificación de inversión ofrecen previsibilidad y menor volatilidad, por lo que pueden constituir el núcleo defensivo de una cartera de inversiones.
Crowdlending: alternativa para inversores que buscan diversificación fuera de los mercados tradicionales, con rendimientos potencialmente superiores a los instrumentos de ahorro tradicionales.
Los fondos , ETF de acciones o bonos son buenas formas de constituir carteras bien diversificadas, evitando así el riesgo específico de los títulos individuales y con un potencial de revalorización superior.
Acciones con dividendos: empresas con políticas de dividendos estables en sectores resilientes (energía, consumo básico, servicios públicos).
4.2 Crowdlending: por qué cobrará relevancia en 2026
En un contexto de bajos tipos de interés bancarios y estabilidad económica, el crowdlending se convierte en una herramienta aún más eficaz:
Rentabilidad atractiva;
Riesgo evaluado por entidades externas;
Información completa sobre cada proyecto;
Posibilidad de invertir en empresas reales de la economía real;
Las plataformas con modelos de subasta, como Daskapital, también permiten a los inversores definir la tasa mínima y que el mercado ajuste la rentabilidad de forma justa y transparente.
Check-list para planificar sus finanzas para 2026
Lista de verificación práctica:
Actualiza tu presupuesto anual: revisa tus ingresos, gastos y fondos de emergencia.
Evalúa el impacto de los tipos de interés: simula escenarios con tipos de interés altos, medios y bajos.
Prepara la declaración de la renta: organiza los intereses recibidos, las retenciones automáticas y las inversiones con obligación de declaración.
Define tus objetivos financieros: a corto, medio y largo plazo.
Reevalúa el nivel de riesgo de tu cartera: los mercados de 2026 serán estables, pero no exentos de volatilidad.
Explora nuevas oportunidades: crowdlending, planes de pensiones, fondos, bonos, inversiones alternativas.
La planificación financiera para 2026 requiere información, preparación anticipada y una estrategia equilibrada.
Con la estabilización de la economía, los cambios en la inflación y un panorama fiscal cada vez más automatizado, tanto los inversores como las empresas están en condiciones de tomar decisiones más seguras y orientadas al largo plazo.
Un enfoque diversificado, que combine productos tradicionales, alternativas modernas como el crowdlending y una gestión fiscal consciente, será esencial para aprovechar las oportunidades del próximo año.
Preguntas más frecuentes
El Anticipo de Facturas es una solución de crowdfactoring para la financiación a corto plazo que permite a las empresas anticipar el pago de las facturas pendientes de cobro, obteniendo así liquidez inmediata. El Anticipo de Facturas lo gestiona la sociedad Daskapital España S.L., filial de Das Kapital Lda.
En la modalidad de financiación colaborativa Anticipo de Facturas, las empresas publican los créditos que tienen sobre sus clientes en la plataforma Daskapital y los inversores compiten entre sí para comprar, con descuento, una parte o la totalidad de la factura. A través de un proceso de subasta, definen la cantidad que desean invertir y la rentabilidad mínima que exigen, y las empresas serán financiadas por el conjunto de inversores que exijan el tipo de interés más bajo.
En la fecha de vencimiento de la factura, los deudores (clientes de la empresa) efectúan el pago del crédito, devolviendo el capital invertido a los inversores. El beneficio proviene de la diferencia entre el valor invertido al vendedor de la factura y el valor recibido del pagador de la factura, que corresponde al descuento.
El crowdfactoring es una modalidad de financiación colaborativa en la que las empresas pueden anticipar el cobro de los créditos que tienen sobre sus clientes a través de plataformas online, como Daskapital.
En este modelo, los inversores compran facturas (parcial o totalmente) con un descuento (que se traduce en una tasa de rentabilidad) anticipando su valor a las empresas. De este modo, las empresas reciben rápidamente la financiación que necesitan, mientras que los inversores obtienen un rendimiento financiero al adquirir el derecho a recibir el pago del importe de la factura (parcial o total) en la fecha de vencimiento.
El Anticipo de Facturas ofrece ventajas tanto para los inversores como para las empresas.
A los inversores les permite diversificar su cartera con inversiones a corto plazo y rentabilidades superiores a la media, eligiendo las facturas en las que invertir (y el consiguiente nivel de riesgo y vencimiento) y la tasa de rentabilidad mínima que exigen, con la seguridad y transparencia garantizadas por Daskapital, que analiza y verifica la solvencia de los pagadores de las facturas proporcionadas por los cedentes.
Para las empresas, garantiza liquidez inmediata sin recurrir a la banca, permitiéndoles financiarse a tipos de interés aún más bajos, si están cediendo créditos sobre empresas de menor riesgo que ellas mismas, ya que el riesgo asociado, percibido por el inversor, es el del deudor de la factura.
Las empresas pueden utilizarlo como forma de equilibrar el nivel de riesgo y los vencimientos de sus cuentas por cobrar.
Cada solicitud de financiación u oportunidad de inversión es sometida a un riguroso análisis de riesgo realizado por Daskapital antes de ser publicada en la plataforma, basándose en:
- Datos contables, financieros y comerciales proporcionados por los promotores de las empresas;
- Información crediticia de Iberinform (Atradius Crédito y Caución), como ratios, información sobre incidentes, acciones judiciales y otros datos independientes;
- Modelos analíticos y estadísticos (puntuación y límite de crédito);
- Verificación documental y, en algunos casos, verificación de la veracidad de la información proporcionada, entre otras diligencias.
Daskapital exige garantías reales y personales y solo publica proyectos que cumplan los criterios mínimos de riesgo y rentabilidad justa. Toda esta información se divulga y se pone a disposición en cada solicitud de financiación u oportunidad de inversión.
Si necesita más aclaraciones, póngase en contacto con nosotros en support@daskapital.eu.