El panorama financiero en España está atravesando una de las transformaciones más profundas de su historia reciente. Tradicionalmente, el tejido empresarial español, compuesto en más de un 99% por pequeñas y medianas empresas (pymes), ha mantenido una dependencia casi absoluta del crédito bancario. Sin embargo, la convergencia de retos económicos y el crecimiento de la tecnología financiera han consolidado la alternativa financiera como un pilar esencial en 2024 y 2025.
Actualmente, el mercado español no ve la financiación alternativa simplemente como un último recurso. En 2025, la demanda de financiación bancaria por parte de las pymes españolas experimentó un ligero descenso. Este cambio responde, en parte, a una menor confianza en el entorno económico y a la búsqueda de opciones más flexibles como el crowdlending.
Hoy en día, existen modelos innovadores como el crowdlending, el crowdfunding o las plataformas fintech, que permiten conectar directamente a empresas e inversores, reduciendo intermediarios y democratizando el acceso al capital.
En este artículo descubrirás:
Qué es una alternativa financiera;
Qué es una financiación no bancaria;
Qué opciones existen actualmente;
Cuándo puede ser más ventajosa que la banca tradicional.
¿Qué es una financiación alternativa?
La alternativa financiera abarca los mecanismos de captación de recursos que operan fuera de los bancos convencionales.
Definición de alternativa financiera
Se trata de procesos donde la tecnología (fintech) actúa como puente directo entre inversores y empresas. A diferencia del modelo bancario, la financiación alternativa permite que el riesgo se distribuya entre múltiples inversores o sea asumido por fondos especializados con criterios basados en datos en tiempo real.
Esto incluye modelos como:
Crowdlending;
Crowdfunding;
Factoring;
Capital riesgo;
Plataformas fintech.
Según el European Central Bank, la financiación no bancaria (non-bank financing) se refiere a aquellas fuentes de financiación que no proceden de entidades bancarias tradicionales, incluyendo mercados de capitales y plataformas digitales.
¿Por qué surgen las alternativas financieras?
El auge de estas soluciones responde a un fallo de mercado estructural. La CEPYME ha expresado formalmente su preocupación por los efectos de la concentración bancaria en España, que limita las opciones de las pymes y endurece las condiciones de acceso al crédito. Además, desde 2021, el Banco de España ha observado que las condiciones de préstamo se han vuelto más estrictas para las pymes que para las grandes empresas.
El crecimiento de la financiación alternativa responde a varios factores estructurales:
Endurecimiento del crédito bancario
Según el Banco de España, a través de su Encuesta sobre Préstamos Bancarios, las entidades han endurecido los criterios de concesión de crédito en distintos ciclos económicos, especialmente para pymes.
Digitalización del sistema financiero
La aparición de empresas fintech ha permitido automatizar procesos, reducir costes y mejorar la experiencia del usuario. El desarrollo de algoritmos de inteligencia artificial permite ahora evaluar el riesgo de una empresa en minutos, analizando datos en tiempo real de facturas y flujos de caja, algo que los métodos estáticos de la banca no logran igualar.
Necesidad de financiación más ágil
Las empresas necesitan capital en tiempos mucho más cortos que los que ofrece la banca tradicional.
Cambio en el comportamiento del inversor
Los inversores buscan alternativas con mayor rentabilidad y exposición a economía real.
Dato clave: Según el Cambridge Centre for Alternative Finance, el mercado europeo de financiación alternativa ha alcanzado volúmenes de miles de millones de euros anuales, consolidando su crecimiento como complemento real al sistema bancario.
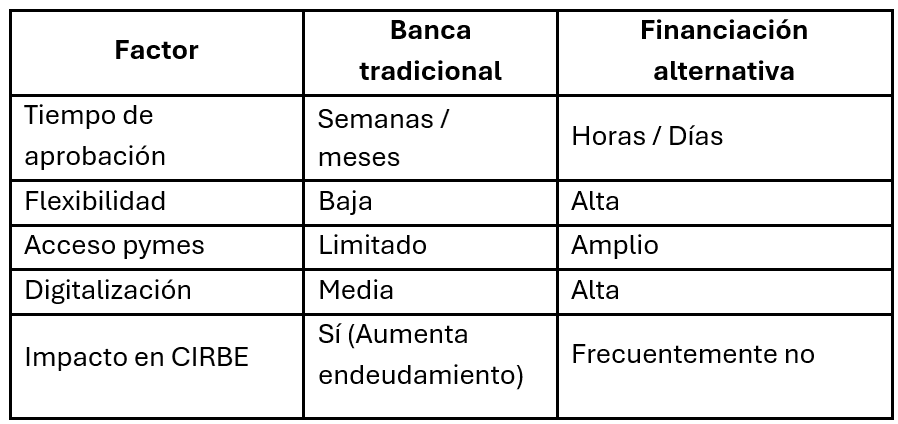
Financiación tradicional vs financiación alternativa
¿Cómo funciona la financiación bancaria?
El modelo tradicional se basa en la intermediación financiera y la transformación de plazos.
Proceso: La empresa presenta una solicitud que debe pasar por varios comités de riesgos. El análisis se basa casi exclusivamente en el historial crediticio (rating) y en la aportación de garantías reales (hipotecas o avales personales).
Requisitos: Suele exigir la contratación de productos vinculados (seguros, planes de pensiones o tarjetas) para mejorar el tipo de interés nominal, lo que eleva la TAE efectiva de la operación.
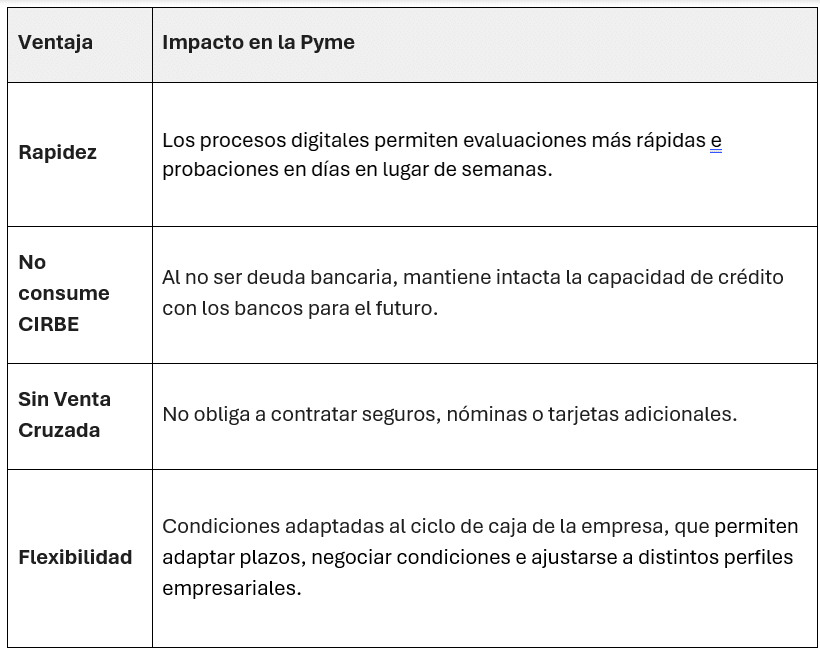
Impacto: Todas las operaciones bancarias se registran en la CIRBE (Central de Información de Riscos del Banco de España), lo que aumenta el endeudamiento declarado de la empresa y puede limitar su capacidad de obtener préstamos adicionales en el futuro.
Aunque es un sistema sólido, puede resultar limitado para empresas con necesidades urgentes o perfiles de riesgo no estándar.
¿Cómo funciona la financiación alternativa?
El modelo alternativo apuesta por la desintermediación y la agilidad tecnológica.
Proceso: Todo se gestiona de forma 100% digital. Plataformas como Daskapital analizan la salud financiera del negocio mediante el acceso a datos transaccionales. En el caso del crowdlending, el proyecto se publica en un marketplace donde los inversores compiten por financiarlo, a menudo mediante un sistema de subasta que garantiza el mejor tipo de interés para la empresa.
Flexibilidad: No existe la venta cruzada. La empresa solo paga por el capital que recibe, sin obligaciones de contratar seguros adicionales.
Agilidad: Mientras que un banco puede tardar de 2 a 4 semanas en dar una respuesta,la financiación alternativa puede aprobar una operación en um par de horas.
Esto permite reducir tiempos y ampliar el acceso al capital.
Principales alternativas financieras para empresas
En 2025, la oferta de instrumentos se ha profesionalizado, destacando cuatro vías principales para las pymes españolas:
1. Crowdlending
El crowdlending es uno de los modelos más relevantes actualmente.
A través de este modelo, una empresa obtiene un préstamo directamente de múltiples inversores a través de una plataforma online. En 2025, el volumen total de capital recaudado por las plataformas de crowdfunding y crowdlending en España alcanzó los 450 millones de euros, lo que refleja una confianza creciente.
Ventajas:
Acceso rápido a financiación;
Sin dilución de capital;
Condiciones transparentes.
Es especialmente útil para pymes con modelo de negocio validado.
2. Crowdfunding
Existen dos modalidades clave para el entorno corporativo:
Equity Crowdfunding: Los inversores se convierten en socios de la empresa. En 2025, en España, las plataformas reguladas específicamente destinadas a la adquisición de acciones o participaciones de startups (como Dozen, Capital Cell o Startupxplore) captaron 45,7 millones de euros.
Crowdfunding de Recompensa: Es un modelo de financiación colectiva donde las personas apoyan económicamente un proyecto a cambio de un producto, servicio o experiencia exclusiva, en lugar de recibir acciones o intereses. Permite validar productos en el mercado antes de fabricarlos. Casos históricos como Hawkers (que recaudó 43.000€ en tres días) o proyectos actuales de innovación siguen utilizando Verkami o Lánzanos para su lanzamiento inicial.
Se utiliza principalmente en fases iniciales.
3. Crowdfactoring
Es la solución de liquidez inmediata más demandada. El Periodo Medio de Pago (PMP) en España se situó en 80,5 días durante 2025, muy por encima del plazo legal permitido. El factoring permite a las empresas cobrar sus facturas al instante vendiéndolas a inversores, lo que no genera deuda bancaria y sanea el balance.
Ideal para:
Mejorar flujo de caja;
Reducir tensiones de liquidez.
4. Capital riesgo e inversores privados
Inversores profesionales que aportan capital y conocimiento (smart money). Según SpainCap, el capital privado inyectó más de 6.200 millones de euros en empresas españolas durante el último ejercicio, dirigiéndose el 90% de estas inversiones a pymes.
Características:
Enfoque en crecimiento;
Mayor riesgo;
Implica pérdida parcial de control.
Plataformas de financiación alternativa: el papel del crowdlending
Cómo funciona una plataforma como Daskapital
Plataformas como Daskapital permiten:
Conectar empresas con inversores;
Ofrecer oportunidades de inversión accesibles;
Facilitar financiación sin intermediación bancaria.
Este modelo crea un ecosistema en el que:
Las empresas acceden a capital de forma más ágil;
Los inversores diversifican su cartera.
Daskapital funciona como un motor de crecimiento para la economía real. El proceso es sencillo:
Solicitud: La pyme solicita financiación para circulante o inversión de forma 100% online.
Análisis de Riesgo: Se realiza una due diligence digital rápida para validar la solvencia del proyecto.
Subasta e Inversión: Los inversores acceden al proyecto y pujan. La empresa recibe los fondos rápidamente y los devuelve en cuotas flexibles según el plan acordado.
CTA: Descubre cómo invertir en financiación empresarial a través de crowdlending.
Ventajas de las alternativas financieras frente a la banca
Cuándo elegir una alternativa financiera?
Empresas con dificultades de acceso al crédito
Empresas que, pese a ser solventes, no encajan en los criterios de los bancos debido a su sector o falta de garantías reales.
Empresas en fase de crecimiento
Negocios que necesitan capital para expandirse más rápido de lo que sus bancos habituales pueden autorizar.
Necesidad de liquidez rápida
Para evitar roturas de caja debido a los retrasos en los pagos de clientes (especialmente ante los 80,5 días de PMP medio en España).
El futuro de la financiación alternativa
El sector fintech español se ha consolidado con 427 entidades residentes en mayo de 2025, una cifra récord que demuestra la madurez del mercado. La regulación europea (Reglamento UE 2020/1503) ha sido la clave definitiva, otorgando a las plataformas españolas un "pasaporte europeo" que les permite operar en toda la Unión bajo la supervisión de la CNMV.
Además, el marco fiscal es hoy más atractivo que nunca. En 2025, los inversores en empresas de nueva creación pueden disfrutar de una deducción del 50% en su cuota del IRPF, con una base máxima de 100.000 euros anuales, fomentando que el capital de los ahorradores fluya directamente hacia el tejido productivo nacional. Este beneficio fiscal se aplica exclusivamente a inversiones en capital propio (equity). Los préstamos convencionales están totalmente excluidos de este incentivo.
En conclusión, la alternativa financiera ya no es una opción secundaria. Es un componente vital de un sistema financiero moderno que prioriza la agilidad y la transparencia. Para las empresas españolas, el reto en 2025 y 2026 es saber combinar estas herramientas para no depender de una sola fuente y asegurar su resiliencia financiera en un mercado global.
Preguntas más frecuentes
El Anticipo de Facturas es una solución de crowdfactoring para la financiación a corto plazo que permite a las empresas anticipar el pago de las facturas pendientes de cobro, obteniendo así liquidez inmediata. El Anticipo de Facturas lo gestiona la sociedad Daskapital España S.L., filial de Das Kapital Lda.
En la modalidad de financiación colaborativa Anticipo de Facturas, las empresas publican los créditos que tienen sobre sus clientes en la plataforma Daskapital y los inversores compiten entre sí para comprar, con descuento, una parte o la totalidad de la factura. A través de un proceso de subasta, definen la cantidad que desean invertir y la rentabilidad mínima que exigen, y las empresas serán financiadas por el conjunto de inversores que exijan el tipo de interés más bajo.
En la fecha de vencimiento de la factura, los deudores (clientes de la empresa) efectúan el pago del crédito, devolviendo el capital invertido a los inversores. El beneficio proviene de la diferencia entre el valor invertido al vendedor de la factura y el valor recibido del pagador de la factura, que corresponde al descuento.
El crowdfactoring es una modalidad de financiación colaborativa en la que las empresas pueden anticipar el cobro de los créditos que tienen sobre sus clientes a través de plataformas online, como Daskapital.
En este modelo, los inversores compran facturas (parcial o totalmente) con un descuento (que se traduce en una tasa de rentabilidad) anticipando su valor a las empresas. De este modo, las empresas reciben rápidamente la financiación que necesitan, mientras que los inversores obtienen un rendimiento financiero al adquirir el derecho a recibir el pago del importe de la factura (parcial o total) en la fecha de vencimiento.
El Anticipo de Facturas ofrece ventajas tanto para los inversores como para las empresas.
A los inversores les permite diversificar su cartera con inversiones a corto plazo y rentabilidades superiores a la media, eligiendo las facturas en las que invertir (y el consiguiente nivel de riesgo y vencimiento) y la tasa de rentabilidad mínima que exigen, con la seguridad y transparencia garantizadas por Daskapital, que analiza y verifica la solvencia de los pagadores de las facturas proporcionadas por los cedentes.
Para las empresas, garantiza liquidez inmediata sin recurrir a la banca, permitiéndoles financiarse a tipos de interés aún más bajos, si están cediendo créditos sobre empresas de menor riesgo que ellas mismas, ya que el riesgo asociado, percibido por el inversor, es el del deudor de la factura.
Las empresas pueden utilizarlo como forma de equilibrar el nivel de riesgo y los vencimientos de sus cuentas por cobrar.
Cada solicitud de financiación u oportunidad de inversión es sometida a un riguroso análisis de riesgo realizado por Daskapital antes de ser publicada en la plataforma, basándose en:
- Datos contables, financieros y comerciales proporcionados por los promotores de las empresas;
- Información crediticia de Iberinform (Atradius Crédito y Caución), como ratios, información sobre incidentes, acciones judiciales y otros datos independientes;
- Modelos analíticos y estadísticos (puntuación y límite de crédito);
- Verificación documental y, en algunos casos, verificación de la veracidad de la información proporcionada, entre otras diligencias.
Daskapital exige garantías reales y personales y solo publica proyectos que cumplan los criterios mínimos de riesgo y rentabilidad justa. Toda esta información se divulga y se pone a disposición en cada solicitud de financiación u oportunidad de inversión.
Si necesita más aclaraciones, póngase en contacto con nosotros en support@daskapital.eu.