Para hacer crecer tu patrimonio, no necesitas suerte ni una inversión inicial enorme: la realidad es mucho más matemática y accesible. El secreto de los inversores exitosos no reside solo en «cuánto» invierten, sino en «cómo» lo hacen. El interés compuesto se cita a menudo como una de las formas más eficaces de hacer crecer tu dinero con el tiempo. Sin embargo, contrariamente a lo que mucha gente piensa, el interés compuesto no es un producto financiero, sino más bien un mecanismo matemático basado en la capitalización de los intereses.
En esta guía completa sobre cómo invertir con interés compuesto en Portugal, analizaremos todo lo necesario, desde los fundamentos teóricos hasta las aplicaciones prácticas en el mercado portugués, y veremos dónde encontrar las mejores tasas y cómo las herramientas de inversión colaborativa, como Daskapital, pueden acelerar exponencialmente tu rentabilidad mediante la reinversión estratégica.
Interés compuesto: ¿qué es y por qué es beneficioso?
Antes de analizar las últimas tendencias, es importante conocer las opciones clásicas que siguen marcando el mercado:
Una definición clara del interés compuesto
En pocas palabras, el interés compuesto es «interés sobre el interés». A diferencia del modelo de interés simple, en el que los rendimientos se calculan únicamente sobre el importe inicial, en el modelo de interés compuesto los intereses devengados en cada periodo se suman al capital. En el periodo siguiente, el tipo de interés se aplica a este nuevo total, lo que genera un efecto bola de nieve de crecimiento.
¿Qué es la capitalización de intereses?
La capitalización de intereses es el proceso contable y financiero que consiste en sumar los ingresos generados al capital invertido. Esto es lo que permite la acumulación de intereses compuestos. Según las normas de transparencia de la CMVM (Comisión del Mercado de Valores de Portugal) detalladas en su Guía del Inversor, sin capitalización - es decir, si retiras los intereses tan pronto como se abonan en tu cuenta -, tu dinero crece de forma lineal y nunca alcanza su máximo potencial.
Según el Banco de Portugal, muchos productos financieros, como los depósitos o los fondos, pueden incluir mecanismos de capitalización, pero no todos lo hacen de forma automática.
Interés simple frente a interés compuesto: ¿cuál es la diferencia fundamental?
Mientras que el interés simple es predecible y estático, el interés compuesto es dinámico.
Crecimiento lineal frente a crecimiento exponencial
Con el interés simple, el crecimiento es lineal. Si inviertes 1.000€ al 5% anual, obtienes 50€ cada año. Al cabo de 10 años, tendrás 1.500€.
Con el interés compuesto, el crecimiento es exponencial. El primer año ganas 50 €, pero el segundo año ganas un 5% sobre 1.050€ (52,50€), y así sucesivamente.
A modo de ejemplo, aquí tienes el crecimiento de 10.000€ al 10% anual (antes de impuestos):
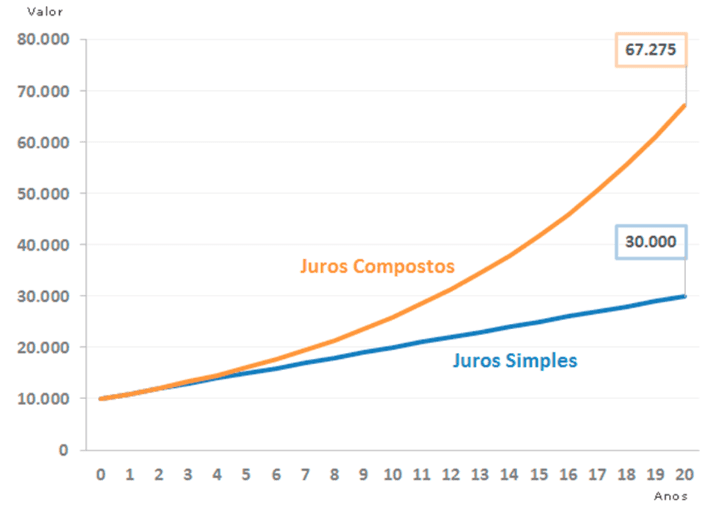
La diferencia puede parecer pequeña durante los primeros cinco años, pero se vuelve cada vez más significativa con el paso del tiempo. Este es el efecto que el Banco Central Europeo (BCE) tiene en cuenta al analizar la acumulación de riqueza de los hogares en la zona del euro.
¿Cómo se calcula el interés compuesto?
Dominar la fórmula del interés compuesto te permite hacer previsiones realistas sobre tu futuro financiero.
La fórmula matemática
La fórmula estándar para calcular el importe final (M) es:
M = C × (1+i)^t
Dónde:
M: Importe final (capital + intereses).
C: Capital inicial invertido.
i: Tipo de interés por período (en forma decimal, p. ej., 0,05 para un 5 %).
t: Duración total de la inversión.
Simulación real con 1000€
Imagina que decides invertir 1000€ en una cuenta con interés compuesto a un tipo de interés anual del 8 % (un tipo habitual en los proyectos de crowdlending de Daskapital) durante 10 años:
M = 1000(1 + 0,08)^10
M = 1000(2,158)
M = 2.158,92€
Con el interés simple, solo tendrías 1.800€. El interés compuesto te ha proporcionado una «bonificación» de casi 359€ sin ningún esfuerzo adicional.
Capitalización anual frente a capitalización mensual
La frecuencia con la que se añaden los intereses al capital influye en el resultado. Si los intereses se capitalizan mensualmente (como ocurre en muchos proyectos de crowdfunding), el efecto es aún más notable, ya que los intereses comienzan a generar «intereses sobre intereses» ya desde el segundo mes, en lugar de solo a partir del segundo año.
Consejo de Experto: Utiliza una calculadora de rentabilidad en línea o una hoja de cálculo de Excel para probar diferentes escenarios. Pequeños ajustes en la tasa o la frecuencia pueden marcar una gran diferencia.
¿Qué factores determinan el poder de la capitalización?
Para maximizar la rentabilidad al invertir con interés compuesto, debes centrarte en estas tres variables:
Tipos de Interés: Un aumento del 1 % en el tipo de interés puede parecer insignificante hoy, pero al cabo de 20 años puede suponer una diferencia de decenas de miles de euros.
Frecuencia de Capitalización: Cuanto más frecuente sea la capitalización (diaria > mensual > anual), mayor será la rentabilidad final.
Reinversión: Aquí es donde mucha gente falla. Para que el interés compuesto funcione, no puedes «gastarte» las ganancias; debes reinvertirlas inmediatamente.
¿Cuál es la situación actual del mercado de capitales en Portugal?
El mercado portugués presenta unas características fiscales y de suministro específicas que influyen en la estrategia.
Depósitos a plazo y tipos de interés
Los depósitos a plazo son el producto preferido de los portugueses por su seguridad. Sin embargo, según los datos estadísticos del Banco de Portugal, los tipos de interés de los depósitos a plazo se han situado en mínimos históricos. Además, muchos depósitos a plazo en Portugal no permiten la capitalización automática (los intereses se abonan en la cuenta corriente), lo que interrumpe el ciclo del interés compuesto si el inversor no los reinvierte manualmente en otro lugar. Muchos depósitos renovables ajustan el tipo de interés a la baja, lo que hace que el producto resulte menos atractivo.
Fondos de acumulación y ETF
Para quienes buscan oportunidades de interés compuesto en los mercados de capitales, los ETF (fondos cotizados en bolsa) de tipo de acumulación son la opción ideal. En Portugal, el tratamiento fiscal de las inversiones favorece a estos productos, ya que no se aplica retención en origen. El impuesto se calcula en la declaración de la renta del año siguiente, lo que permite disponer de más tiempo para la revalorización del capital, y estas ganancias pueden reinvertirse.
El impacto de la inflación en la rentabilidad real
Según el INE (Instituto Nacional de Estadística) en su Índice de Precios al Consumo, la inflación erosiona el valor del dinero. Si tu inversión genera un rendimiento del 3 % y la inflación es del 3 %, tu rentabilidad real es cero. Para que el interés compuesto sirva para generar riqueza, la tasa debe ser considerablemente superior a la inflación.
Errores comunes que hay que evitar con el interés compuesto
Al analizar el comportamiento de los inversores, la CMVM advierte con frecuencia sobre ciertas ideas erróneas:
Pensar que cualquier inversión genera crecimiento del capital: Si el producto genera intereses y esos intereses permanecen inactivos en una cuenta corriente, no hay interés compuesto.
No reinvertir los intereses: Utilizar los rendimientos mensuales para gastar detiene el «efecto bola de nieve».
Subestimar la importancia del tiempo: Esperar al «momento perfecto» o a tener «mucho dinero» para empezar. El tiempo es más valioso que la cantidad inicial.
¿Cómo puedo invertir en interés compuesto en Portugal?
Para poner la teoría en práctica, sigue esta hoja de ruta estratégica:
Establece tu objetivo y tu horizonte temporal: El interés compuesto realmente destaca en periodos superiores a 5 o 10 años.
Elige instrumentos con capitalización automática: ETF de acumulación o planes de ahorro para la jubilación (PPR).
Utiliza la inversión colaborativa (crowdlending): Plataformas como Daskapital te permiten reinvertir los intereses mensuales recibidos de los préstamos empresariales en nuevos proyectos, creando una estrategia de capitalización manual muy eficaz.
Supervisa y ajusta: Reevalúa tu cartera anualmente para asegurarte de que los tipos siguen siendo competitivos. Utiliza el simulador de rentabilidad de Daskapital para ajustar tus expectativas.
Financiación colectiva: La solución de Daskapital
El crowdlending ofrece tasas de rentabilidad diferentes - y, en ocasiones, más elevadas. Daskapital, que opera al amparo del Reglamento europeo sobre financiación colectiva (UE) 2020/1503, ofrece herramientas específicas:
¿Cómo te permite Daslending reinvertir los intereses periódicos? Con Daslending, los inversores reciben pagos mensuales (capital + intereses). En lugar de dejar ese dinero inactivo, la plataforma te permite reinvertir esas ganancias en nuevos proyectos de forma inmediata. Al hacerlo cada mes, aumentas la frecuencia de la capitalización.
¿Cómo te permite dasfactoring acelerar la capitalización? Dasfactoring se centra en ciclos cortos (factoring de facturas). Al invertir en facturas a corto plazo y dado que los intereses se pagan por adelantado, el capital vuelve a tu cuenta más rápido y puede reinvertirse de inmediato, lo que permite más ciclos de reinversión en el mismo año.
¿Cómo puedes acelerar el crecimiento del interés compuesto?
Reinvierte inmediatamente: No dejes que tu dinero se quede inactivo en tu cuenta. En Daskapital, tan pronto como recibas el pago de un proyecto, reinviértelo en otro.
Aumenta tus inversiones con regularidad: Combina el poder del interés compuesto con aportaciones mensuales.
Invierte en opciones a corto plazo: El factoring permite que tu capital «trabaje» con mayor frecuencia a lo largo del año.
Interés compuesto: ¿Estás listo para dar el primer paso?
¿Listo para sacar partido a tus intereses? Descubre las oportunidades de financiación entre particulares que ofrece Daskapital y empieza hoy mismo a construir tu futuro exponencial.
Preguntas más frecuentes
El Anticipo de Facturas es una solución de crowdfactoring para la financiación a corto plazo que permite a las empresas anticipar el pago de las facturas pendientes de cobro, obteniendo así liquidez inmediata. El Anticipo de Facturas lo gestiona la sociedad Daskapital España S.L., filial de Das Kapital Lda.
En la modalidad de financiación colaborativa Anticipo de Facturas, las empresas publican los créditos que tienen sobre sus clientes en la plataforma Daskapital y los inversores compiten entre sí para comprar, con descuento, una parte o la totalidad de la factura. A través de un proceso de subasta, definen la cantidad que desean invertir y la rentabilidad mínima que exigen, y las empresas serán financiadas por el conjunto de inversores que exijan el tipo de interés más bajo.
En la fecha de vencimiento de la factura, los deudores (clientes de la empresa) efectúan el pago del crédito, devolviendo el capital invertido a los inversores. El beneficio proviene de la diferencia entre el valor invertido al vendedor de la factura y el valor recibido del pagador de la factura, que corresponde al descuento.
El crowdfactoring es una modalidad de financiación colaborativa en la que las empresas pueden anticipar el cobro de los créditos que tienen sobre sus clientes a través de plataformas online, como Daskapital.
En este modelo, los inversores compran facturas (parcial o totalmente) con un descuento (que se traduce en una tasa de rentabilidad) anticipando su valor a las empresas. De este modo, las empresas reciben rápidamente la financiación que necesitan, mientras que los inversores obtienen un rendimiento financiero al adquirir el derecho a recibir el pago del importe de la factura (parcial o total) en la fecha de vencimiento.
El Anticipo de Facturas ofrece ventajas tanto para los inversores como para las empresas.
A los inversores les permite diversificar su cartera con inversiones a corto plazo y rentabilidades superiores a la media, eligiendo las facturas en las que invertir (y el consiguiente nivel de riesgo y vencimiento) y la tasa de rentabilidad mínima que exigen, con la seguridad y transparencia garantizadas por Daskapital, que analiza y verifica la solvencia de los pagadores de las facturas proporcionadas por los cedentes.
Para las empresas, garantiza liquidez inmediata sin recurrir a la banca, permitiéndoles financiarse a tipos de interés aún más bajos, si están cediendo créditos sobre empresas de menor riesgo que ellas mismas, ya que el riesgo asociado, percibido por el inversor, es el del deudor de la factura.
Las empresas pueden utilizarlo como forma de equilibrar el nivel de riesgo y los vencimientos de sus cuentas por cobrar.
Cada solicitud de financiación u oportunidad de inversión es sometida a un riguroso análisis de riesgo realizado por Daskapital antes de ser publicada en la plataforma, basándose en:
- Datos contables, financieros y comerciales proporcionados por los promotores de las empresas;
- Información crediticia de Iberinform (Atradius Crédito y Caución), como ratios, información sobre incidentes, acciones judiciales y otros datos independientes;
- Modelos analíticos y estadísticos (puntuación y límite de crédito);
- Verificación documental y, en algunos casos, verificación de la veracidad de la información proporcionada, entre otras diligencias.
Daskapital exige garantías reales y personales y solo publica proyectos que cumplan los criterios mínimos de riesgo y rentabilidad justa. Toda esta información se divulga y se pone a disposición en cada solicitud de financiación u oportunidad de inversión.
Si necesita más aclaraciones, póngase en contacto con nosotros en support@daskapital.eu.