Encontrar inversiones más rentables en 2026 ya no consiste únicamente en comparar la rentabilidad de un depósito con la de un fondo de inversión. El contexto económico ha cambiado y los inversores necesitan combinar diferentes activos para proteger su poder adquisitivo.
La inflación continúa reduciendo el poder adquisitivo del ahorro, los tipos de interés empiezan a estabilizarse tras varios años de subidas y los mercados financieros siguen mostrando episodios de elevada volatilidad. En este nuevo escenario, los inversores ya no buscan únicamente rentabilidad: buscan activos capaces de generar valor de forma consistente, diversificar el riesgo y proteger su patrimonio a largo plazo.
El dinamismo del mercado y la persistencia de tensiones en las cadenas de suministro energéticas han provocado que el Banco de España mantenga su previsión de crecimiento del Producto Interior Bruto (PIB) en el 2,3% para 2026, mientras que la proyección de la inflación media anual ha sido revisada al alza hasta situarse en el 3,6%. La consecuencia es clara: mantener el dinero inmovilizado en productos tradicionales puede significar perder capacidad adquisitiva año tras año.
El nuevo paradigma financiero exige mirar más allá del balance de las entidades de depósito tradicionales, explorando soluciones en los mercados de capitales globales y, de manera muy especial, en el crédito privado vinculado directamente al crecimiento y resiliencia de la economía real.
La clave ya no consiste en encontrar la inversión perfecta, sino en construir una cartera capaz de adaptarse a distintos escenarios económicos.
📊 ¿Sabías que…?
Más de 5,7 millones de españoles ya invierten a través de fondos de inversión y el patrimonio gestionado supera los 486.000 millones de euros, máximos históricos para la industria española.
¿Cuáles son las inversiones mas rentables en España hoy?
Para determinar de forma precisa cuáles son las opciones con mayor potencial en el mercado español actual, es indispensable clasificar las alternativas según su naturaleza operativa, liquidez y capacidad de generación de flujo de caja continuo.
Actualmente, las principales alternativas para un inversor español pueden agruparse en cinco grandes categorías:
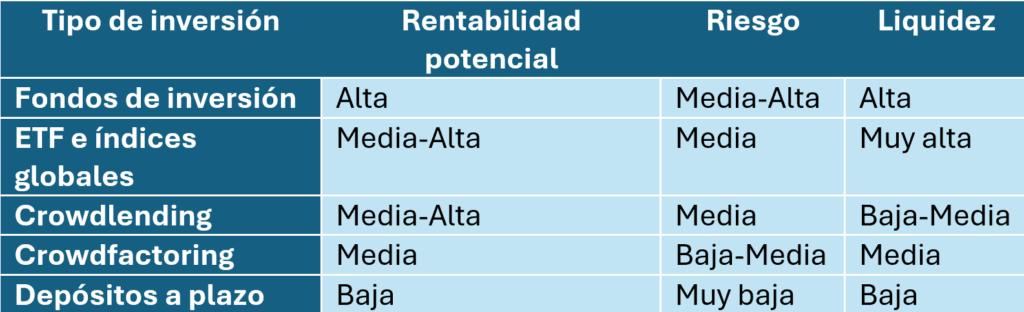
Cada una responde a objetivos diferentes. Por ello, la mayor rentabilidad no suele obtenerse concentrando todo el patrimonio en un único activo, sino combinando varias fuentes de rendimiento.
Fondos de inversión más rentables en 2026
Durante la primera mitad de 2026, las carteras de los fondos de inversión más rentables han experimentado un cambio drástico en comparación con los sectores defensivos de años anteriores. La masiva inversión global en infraestructura tecnológica y la transición energética indispensable para sostener el avance de la inteligencia artificial (IA) han propiciado rentabilidades extraordinarias en vehículos de renta variable especializados.
Los análisis de la consultora Morningstar indican que el segmento de "picos y palas", es decir, la infraestructura física, los semiconductores y los sistemas de suministro eléctrico, presenta argumentos de valoración y exposición mucho más sólidos que el software convencional de aplicación.
Los sectores que más están impulsando los fondos de inversión
Más que fijarse únicamente en el nombre del fondo, resulta mucho más útil comprender qué sectores están generando realmente la rentabilidad:
Inteligencia Artificial
Semiconductores
Infraestructura energética
Salud y biotecnología
Automatización industrial
Ciberseguridad
Esto explica por qué muchos de los fondos de inversión más rentables comparten posiciones similares en sus principales carteras.
No se trata únicamente de seleccionar el mejor fondo. Se trata de entender qué tendencias económicas están detrás de esos resultados.
📊 Consejo del Analista
No persigas únicamente el fondo que más ha subido este año. Analiza también su volatilidad, el horizonte temporal recomendado, la calidad del equipo gestor y la concentración de la cartera. En muchos casos, los mejores resultados del pasado responden a una mayor exposición al riesgo.
El auge de la inversión alternativa: Crowdlending, Factoring y Real Estate Tokenizado
Si hay una tendencia que está redefiniendo el mercado europeo de inversión es el crecimiento de los activos alternativos. Cada vez más inversores buscan activos cuya evolución no dependa exclusivamente de las bolsas internacionales.
Según datos sectoriales publicados por la prensa económica, el crowdfunding en España ha experimentado un crecimiento interanual del 46%, afianzándose como un canal de financiación indispensable para pymes y proyectos inmobiliarios. En este ecosistema, el crowdfactoring (anticipo y descuento de facturas comerciales a través de plataformas colaborativas) ha emergido con especial fuerza, movilizando más de 319 millones de euros al permitir a las pymes obtener liquidez inmediata cediendo sus derechos de cobro a inversores independientes.
En este sentido, el informe anual elaborado por Universo Crowdfunding revela que la financiación participativa en España alcanzó un récord histórico de 761,6 millones de euros en 2025, lo que representa un crecimiento del 45,8% en comparación con el ejercicio anterior.
Este crecimiento refleja un cambio importante en la forma en que particulares y empresas acceden al capital. Cada vez más inversores prefieren financiar directamente proyectos empresariales antes que depender exclusivamente de los mercados bursátiles.
Esta madurez y consolidación del sector se apoya en el marco legal de ámbito comunitario establecido por el Reglamento Europeo de Proveedores de Servicios de Financiación Participativa (ECSP), supervisado en el mercado español por la Comisión Nacional del Mercado de Valores (CNMV), lo que proporciona a los inversores un entorno homogéneo de transparencia, auditoría de riesgos y estricta protección al inversor.
En el ámbito inmobiliario, el crecimiento de plataformas autorizadas por la CNMV, que en el segmento residencial y comercial han llegado a rozar los 96 millones de euros financiados en semestres recientes, demuestra la viabilidad del crowdfunding y del Real Estate tokenizado para fraccionar la propiedad de activos reales, facilitando que los inversores minoristas obtengan rentas de alquiler y plusvalías con una correlación nula frente a los mercados financieros públicos.
¿Qué es más rentable: plazo fijo o fondo de inversión?
Esta es una de las preguntas más buscadas por los ahorradores españoles, especialmente tras varios años de subidas de los tipos de interés.
La respuesta corta es sencilla: Depende de tu horizonte de inversión, de tu tolerancia al riesgo y del objetivo que persigas.
Para responder con precisión a qué es más rentable plazo fijo o fondo de inversión en 2026, la evidencia de los mercados demuestra que el fondo de inversión resulta sustancialmente más rentable a medio y largo plazo.
El plazo fijo ofrece una rentabilidad garantizada pero limitada (entorno al 2,5% - 3,0% TAE), bajo un indicador de riesgo de 1 sobre 6 y garantía de hasta 100.000€ por depositante.
En contraste, los fondos de inversión, asumiendo volatilidad, permiten acceder a retornos significativamente superiores mediante la diversificación y se benefician en España de la exención fiscal por traspaso.
Si únicamente buscas preservar tu capital durante unos meses y no quieres asumir ninguna fluctuación, un depósito a plazo sigue siendo una opción válida.
Si tu objetivo es aumentar tu patrimonio a medio y largo plazo, los fondos de inversión ofrecen un potencial de rentabilidad significativamente superior, aunque también implican una mayor exposición al riesgo.
Hay que valorar aspectos como:
La liquidez;
La fiscalidad;
El horizonte temporal;
El riesgo de mercado;
La capacidad de diversificación.
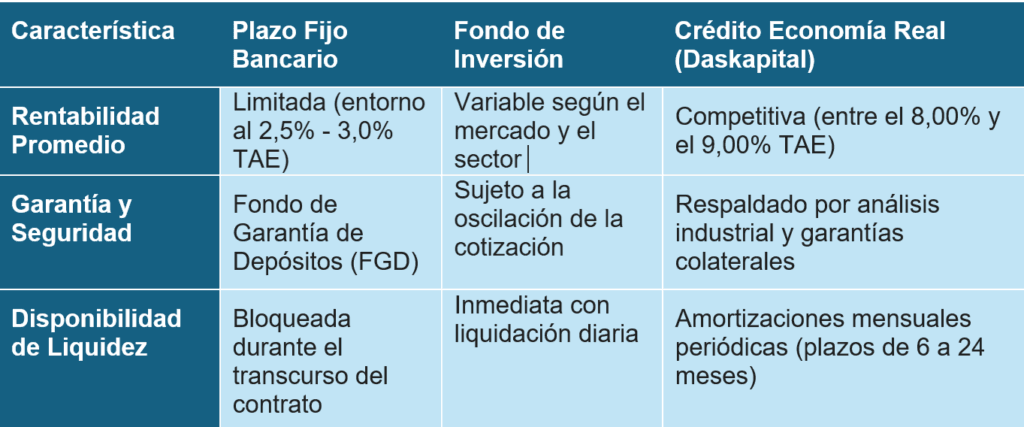
A continuación, se detalla una comparativa analítica conceptual entre las ofertas de ahorro tradicionales y las alternativas dinámicas de inversión líquida y economía real:
📊 Consejo del Analista
Aunque la seguridad nominal de un depósito garantizado resulta psicológicamente atractiva, la parálisis de liquidez que impone durante plazos fijos impide al inversor reposicionarse estratégicamente ante repuntes de inflación. El uso de soluciones con amortización mensual recurrente de capital e intereses permite mantener la liquidez activa, reinvirtiendo los flujos de caja en el interés compuesto.
Fondos de inversión más rentables en España
España continúa siendo uno de los mercados europeos donde más ha crecido la inversión colectiva durante los últimos años.
Este dinamismo ha favorecido que las Instituciones de Inversión Colectiva (IIC) financieras, principalmente fondos de inversión, alcancen un patrimonio histórico rozando los 486.000 millones de euros (un aumento de casi el 13% interanual) y superen los 5,7 millones de inversores en el mercado español.
Cada vez más españoles entienden que invertir no consiste en elegir un único activo ganador, sino en construir una cartera diversificada capaz de adaptarse a distintos ciclos económicos.
La ventaja fiscal que muchos inversores desconocen
Al evaluar los fondos de inversión más rentables en España, el inversor local se beneficia de una ventaja de planificación financiera excepcional en el ámbito fiscal: el régimen de diferimiento por traspaso.
A diferencia de los plazos fijos o la renta fija directa, cuyos intereses tributan de forma inmediata en el IRPF del ejercicio correspondiente, los fondos de inversión permiten traspasar todo o parte del capital de un vehículo a otro sin tener que tributar por las ganancias patrimoniales generadas hasta ese momento.
Esto permite que el 100% del rendimiento bruto continúe capitalizándose bajo el efecto del interés compuesto, consolidando a los fondos de inversión como herramientas de optimización patrimonial de primer orden frente a las opciones bancarias tradicionales.
¿Qué fondo de inversión es más rentable para tu perfil?
Un error recurrente entre los ahorradores particulares es concentrar el capital exclusivamente en aquellos fondos que ocupan las posiciones más elevadas en los rankings de rentabilidad a corto plazo. La teoría financiera básica demuestra que rendimientos excepcionales en períodos cortos suelen ser el reflejo directo de la asunción de riesgos de volatilidad muy elevados, lo que puede resultar inadecuado para la estabilidad de carteras particulares.
Para estructurar una cartera equilibrada, es preciso segmentar la selección de activos de acuerdo con el perfil de riesgo individual:
Perfil Conservador: Su prioridad absoluta es salvaguardar el valor nominal de su patrimonio y disponer de liquidez inmediata. Para este perfil, los fondos monetarios (money market funds) y los fondos de renta fija de corta duración representan las alternativas más seguras. La rentabilidad esperada es menor, pero también lo es la volatilidad.
Perfil Moderado: Tolera fluctuaciones controladas a cambio de un crecimiento real de su capital a medio plazo (entre 3 y 5 años). La combinación óptima suele incorporar fondos indexados globales de bajo coste que replican índices mundiales como el MSCI World, complementados con activos alternativos descorrelacionados. Es el perfil más habitual entre los inversores particulares.
Perfil Dinámico: Su horizonte de inversión se sitúa a largo plazo (> 5 años) y acepta oscilaciones importantes con el objetivo de maximizar la rentabilidad a largo plazo. Su cartera suele incorporar una mayor exposición a: renta variable internacional; tecnología; inteligencia artificial; mercados emergentes. Aunque puede experimentar caídas más pronunciadas en determinados momentos, también cuenta con un mayor potencial de crecimiento a largo plazo.
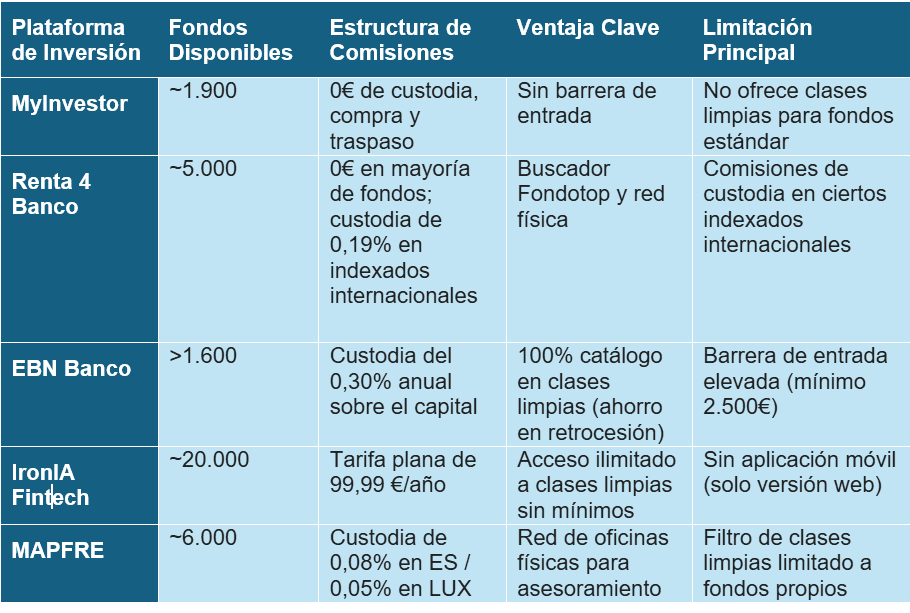
Asimismo, resulta crítico alertar sobre el impacto erosivo de las comisiones en el largo plazo. Los asesores financieros independientes recomiendan utilizar plataformas digitales de arquitectura abierta y costes reducidos. A continuación, se comparan las mejores opciones del mercado nacional en 2026:
Diversificar sigue siendo la mejor estrategia
Existe una idea que todos los grandes gestores de patrimonio comparten: no consiste en encontrar el fondo perfecto, consiste en construir una cartera equilibrada.
La diversificación permite reducir el impacto que puede tener el mal comportamiento de un único activo sobre el conjunto del patrimonio.
Por este motivo, cada vez más inversores combinan fondos de inversión tradicionales con soluciones vinculadas a la economía real, como el crowdlending o el crowdfactoring.
Cómo invertir en la economía real con Daskapital
Después de analizar las principales alternativas disponibles, queda claro que las inversiones más rentables no dependen de un único activo.
Los inversores particulares ya no construyen sus carteras únicamente alrededor de acciones o fondos de inversión. Cada vez es más habitual incorporar activos alternativos capaces de generar ingresos periódicos y reducir la dependencia de los mercados bursátiles.
Es aquí donde entra en juego la inversión en economía real.
A diferencia de la renta variable tradicional, donde la rentabilidad depende de la evolución diaria de una cotización, la economía real permite invertir directamente en proyectos empresariales con un objetivo de financiación concreto: adquirir maquinaria, ampliar instalaciones, financiar circulante o acelerar el crecimiento de una empresa.
Daskapital se presenta como una de las soluciones más eficientes y transparentes para canalizar capital de forma directa hacia proyectos productivos de la economía real.
¿Qué es Daskapital?
Daskapital es una plataforma europea de financiación participativa especializada en conectar inversores con empresas que buscan financiación para proyectos de crecimiento.
La plataforma opera bajo el Reglamento Europeo (UE) 2020/1503, que regula los proveedores europeos de servicios de financiación participativa, y está autorizada y supervisada por la Comissão do Mercado de Valores Mobiliários (CMVM) de Portugal.
Esto significa que desarrolla su actividad dentro de un marco regulatorio común para toda la Unión Europea, con elevados estándares de transparencia, información al inversor y evaluación del riesgo.
¿Cómo funciona?
La propuesta de valor de Daskapital destaca por el rigor analítico e industrial aplicado a la evaluación del riesgo de las empresas solicitantes de financiación. A través de su plataforma tecnológica intuitiva, Daskapital conecta de manera transparente a empresas viables que buscan financiación ágil con una base consolidada de vários inversores particulares e institucionales que buscan rentabilizar sus ahorros:
Crowdlending: Permite participar de forma directa en préstamos a pymes orientados a financiar la adquisición de activos fijos productivos y proyectos de expansión. Con un plazo de amortización promedio de 24 meses y una inversión mínima de tan solo 10€ por oportunidad, los inversores obtienen un flujo constante de ingresos pasivos mediante el cobro mensual de cuotas compuestas por la devolución del principal más los intereses acordados.
Crowdfactoring: Solución orientada a la inversión de corto plazo (habitualmente entre 30 y 90 días) mediante el descuento de facturas comerciales. Al anticipar el cobro de créditos que las empresas tienen frente a sus clientes solventes, el inversor obtiene una alta rotación de su liquidez con una exposición temporal sumamente reducida.
Daskapital se diferencia por no cobrar ningún tipo de comisión a los inversores particulares por la gestión de su cuenta o la suscripción de proyectos. Las oportunidades de inversión publicadas presentan rentabilidades dinámicas muy competitivas, situadas habitualmente en un rango de entre el 8,00% y el 9,00% TAE, ofreciendo un excelente diferencial de rentabilidad real positiva respecto a la inflación de la eurozona.
📊 Consejo del Analista
La financiación participativa no debe sustituir completamente a los fondos de inversión ni a la renta variable. Su principal valor reside en complementar una cartera diversificada mediante activos cuya evolución no depende directamente de los mercados bursátiles.
Conclusión: Diversificación inteligente, transparente y descorrelacionada
Encontrar las inversiones más rentables en 2026 ya no consiste en buscar el producto financiero con la mayor rentabilidad publicada durante el último año.
Los mercados han cambiado. La inflación, la volatilidad y la evolución de los tipos de interés hacen que la verdadera rentabilidad dependa, cada vez más, de una estrategia bien diversificada.
Los fondos de inversión continúan siendo una excelente herramienta para participar en el crecimiento de la economía mundial y beneficiarse de tendencias como la inteligencia artificial, la salud o la transición energética.
Sin embargo, limitar toda la cartera a los mercados financieros tradicionales puede aumentar la exposición a ciclos de volatilidad. Por ello, muchos inversores incorporan también activos vinculados a la economía real, como el crowdlending o el crowdfactoring, que aportan nuevas fuentes de rentabilidad y una menor correlación con la renta variable.
La clave no consiste en elegir entre un fondo, un depósito o una plataforma de financiación participativa. La clave consiste en construir una cartera equilibrada, adaptada a tus objetivos, a tu horizonte temporal y a tu tolerancia al riesgo.
En Daskapital creemos que una buena inversión empieza siempre por una decisión informada. Por eso ponemos a disposición de los inversores oportunidades cuidadosamente analizadas, información transparente y herramientas para invertir de forma sencilla en proyectos de la economía real.
Preguntas más frecuentes
El Anticipo de Facturas es una solución de crowdfactoring para la financiación a corto plazo que permite a las empresas anticipar el pago de las facturas pendientes de cobro, obteniendo así liquidez inmediata. El Anticipo de Facturas lo gestiona la sociedad Daskapital España S.L., filial de Das Kapital Lda.
En la modalidad de financiación colaborativa Anticipo de Facturas, las empresas publican los créditos que tienen sobre sus clientes en la plataforma Daskapital y los inversores compiten entre sí para comprar, con descuento, una parte o la totalidad de la factura. A través de un proceso de subasta, definen la cantidad que desean invertir y la rentabilidad mínima que exigen, y las empresas serán financiadas por el conjunto de inversores que exijan el tipo de interés más bajo.
En la fecha de vencimiento de la factura, los deudores (clientes de la empresa) efectúan el pago del crédito, devolviendo el capital invertido a los inversores. El beneficio proviene de la diferencia entre el valor invertido al vendedor de la factura y el valor recibido del pagador de la factura, que corresponde al descuento.
El crowdfactoring es una modalidad de financiación colaborativa en la que las empresas pueden anticipar el cobro de los créditos que tienen sobre sus clientes a través de plataformas online, como Daskapital.
En este modelo, los inversores compran facturas (parcial o totalmente) con un descuento (que se traduce en una tasa de rentabilidad) anticipando su valor a las empresas. De este modo, las empresas reciben rápidamente la financiación que necesitan, mientras que los inversores obtienen un rendimiento financiero al adquirir el derecho a recibir el pago del importe de la factura (parcial o total) en la fecha de vencimiento.
El Anticipo de Facturas ofrece ventajas tanto para los inversores como para las empresas.
A los inversores les permite diversificar su cartera con inversiones a corto plazo y rentabilidades superiores a la media, eligiendo las facturas en las que invertir (y el consiguiente nivel de riesgo y vencimiento) y la tasa de rentabilidad mínima que exigen, con la seguridad y transparencia garantizadas por Daskapital, que analiza y verifica la solvencia de los pagadores de las facturas proporcionadas por los cedentes.
Para las empresas, garantiza liquidez inmediata sin recurrir a la banca, permitiéndoles financiarse a tipos de interés aún más bajos, si están cediendo créditos sobre empresas de menor riesgo que ellas mismas, ya que el riesgo asociado, percibido por el inversor, es el del deudor de la factura.
Las empresas pueden utilizarlo como forma de equilibrar el nivel de riesgo y los vencimientos de sus cuentas por cobrar.
Cada solicitud de financiación u oportunidad de inversión es sometida a un riguroso análisis de riesgo realizado por Daskapital antes de ser publicada en la plataforma, basándose en:
- Datos contables, financieros y comerciales proporcionados por los promotores de las empresas;
- Información crediticia de Iberinform (Atradius Crédito y Caución), como ratios, información sobre incidentes, acciones judiciales y otros datos independientes;
- Modelos analíticos y estadísticos (puntuación y límite de crédito);
- Verificación documental y, en algunos casos, verificación de la veracidad de la información proporcionada, entre otras diligencias.
Daskapital exige garantías reales y personales y solo publica proyectos que cumplan los criterios mínimos de riesgo y rentabilidad justa. Toda esta información se divulga y se pone a disposición en cada solicitud de financiación u oportunidad de inversión.
Si necesita más aclaraciones, póngase en contacto con nosotros en support@daskapital.eu.