
Invertir 5.000 euros es el punto de partida ideal para quien quiere hacer crecer sus ahorros de forma inteligente. En 2026, la clave no es solo buscar rentabilidad, sino encontrar un equilibrio entre la seguridad y el crecimiento.
Sin embargo, en el contexto económico de 2026, el mayor riesgo no es la volatilidad del mercado, sino la parálisis por análisis o, peor aún, el coste de oportunidad de dejar el dinero estancado en una cuenta corriente.
En 2026, dejar 5.000 euros en una cuenta corriente no es una opción neutral; es una pérdida garantizada de poder adquisitivo. Según las proyecciones del BCE, aunque los precios se han estabilizado, el efecto acumulado de la inflación exige que el ahorrador busque rentabilidades que superen el 2-3% anual solo para mantener su valor. Invertir 5.000 euros permite, por primera vez, aplicar la regla de la diversificación real: dividir el capital en diferentes activos para que el riesgo no dependa de una sola entidad o país.
Esta guía tiene un objetivo claro: educar al inversor conservador para que aprenda a cómo invertir 5000 euros con seguridad, transparencia y una rentabilidad que trabaje a su favor, comparando desde los productos estatales tradicionales hasta el innovador crowdlending regulado.
Aviso: Una de las preguntas más frecuentes es: donde invertir 5000 euros sin riesgo? La respuesta honesta de cualquier economista es que el "riesgo cero" no existe en el mundo financiero. Sin embargo, lo que sí existen son productos con riesgo extremadamente bajo y protecciones legales robustas. La diversificación es la clave para proteger tu capital.
Niveles de Seguridad en España: ¿Qué protege tu dinero?
La protección del inversor en España no es solo nacional, sino que responde a directivas europeas como MiFID II. Esta normativa obliga a plataformas como Daskapital a clasificar a sus clientes, asegurar que entienden los riesgos y actuar con total transparencia. Además, la Ley de Fomento de la Financiación Empresarial regula específicamente el crowdlending en España, limitando las cantidades de inversión para proteger a los no profesionales.
Antes de elegir dónde invertir 5.000 euros, debes saber quién respalda cada producto:
Garantía Bancaria (FGD): Los depósitos están protegidos por el Fondo de Garantía de Depósitos (hasta 100.000€).
Respaldo del Estado: Las Letras del Tesoro son deuda pública emitida por el Tesoro Público, considerada de muy bajo riesgo.
Regulación Europea: La CNMV regula las entidades registradas en España.
El secreto para un inversor que busca invertir 5000 euros con tranquilidad es la diversificación. No se trata de eliminar el riesgo, sino de controlarlo mediante la selección de activos con baja volatilidad y alta previsibilidad.
Mejores Opciones para Invertir 5.000 Euros
A continuación, desglosamos las alternativas más sólidas del mercado español en 2026, analizando su liquidez, seguridad y rentabilidad esperada.
1. Depósitos a Plazo (Riesgo Muy Bajo)
Los depósitos siguen siendo el refugio para quienes no renuncian a la garantía de capital. Están protegidos por el Fondo de Garantía de Depósitos (FGD) (hasta 100.000€).
Expectativa: Rentabilidad previsible, aunque generalmente inferior a la de otros activos.
Perfil: Ideal para tu fondo de emergencia.
2. Letras del Tesoro (Riesgo Soberano)
Títulos de deuda pública que ofrecen una de las mayores seguridades del mercado español, ya que el deudor es el Estado a través del Tesoro Público.
Punto de atención: En 2026, es importante verificar las tasas de las subastas vigentes, que suelen estar alineadas con los tipos de interés del mercado.
3. Crowdlending Regulado con Daskapital
El crowdlending te permite invertir directamente en Pymes nacionales. En Daskapital, operamos bajo la supervisión de la CNMV, lo que aporta una capa de protección y transparencia al inversor.
Rentabilidad: Históricamente superior a los depósitos (medias del 6% al 8%).
Gestión de Riesgo: Cada proyecto se somete a un análisis financiero profundo (due diligence) para garantizar que solo empresas sólidas lleguen a la plataforma.
El crowdlending es desintermediación. Tradicionalmente, tú dabas tu dinero al banco (depósito al 2%) y el banco se lo prestaba a una Pyme al 8%. El banco se quedaba el 6% de margen. Con Daskapital, tú ocupas el lugar del banco. Al prestar directamente a la empresa, tú te quedas con la mayor parte de ese interés. El riesgo de crédito existe, pero se mitiga mediante una Due Diligence técnica que analiza el balance, el flujo de caja y la viabilidad del proyecto antes de que veas la oportunidad en tu dashboard.
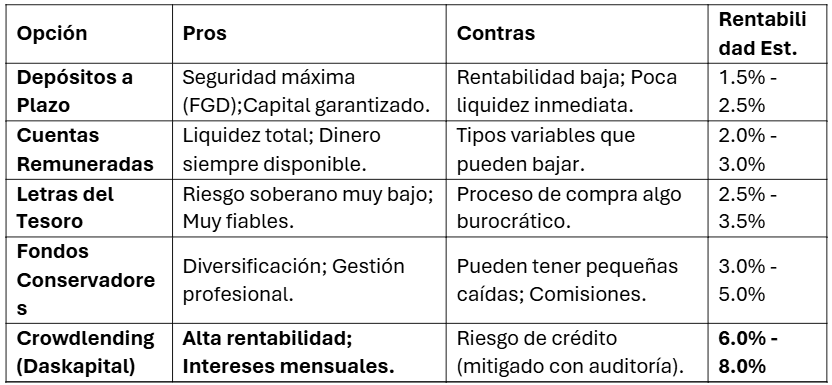
Comparativa de Inversión en España
Para facilitar la decisión, presentamos una tabla comparativa basada en las proyecciones de mercado para 2026:
Ejemplo práctico: ¿Cuánto ganarías en 12 meses?
Supongamos que decides invertir 5000 euros hoy. Así sería la evolución bruta estimada tras un año según el producto elegido:
En una Letra del Tesoro (3%): Ganarías unos 150€.
En un Depósito tradicional (2%): Ganarías unos 100€.
En Crowdlending con Daskapital (7%): Ganarías unos 350€. Diferenciador: En Daskapital cobras intereses cada mes, lo que te permite reinvertir y aprovechar el interés compuesto.
El poder del interés compuesto: Si en Daskapital decides reinvertir los intereses mensuales que recibes, el beneficio final sería aún mayor, superando la barrera del 8% anual gracias a la capitalización de los rendimientos.
Estrategias recomendadas según tu perfil
No todos los inversores son iguales. Para cómo invertir 5000 euros de forma eficiente, debes identificar tu perfil:
Perfil Ultra-Conservador: 100% en Letras del Tesoro o Depósitos. Seguridad total, rentabilidad mínima.
Perfil Conservador con visión de crecimiento: 50% en Letras del Tesoro y 50% en Crowdlending con Daskapital. Equilibra la garantía estatal con el rendimiento del sector empresarial.
Perfil Interesado en Rentabilidad Estable: 20% en cuentas remuneradas (liquidez) y 80% en Crowdlending diversificado en 10 proyectos distintos. Maximiza el flujo de caja mensual.
Cómo gestionar el riesgo al invertir 5.000 euros
Para maximizar la seguridad de tu inversión, sigue estas directrices:
No pongas todos los huevos en la misma cesta: Incluso con 5.000€, puedes dividir el importe en varios productos diferentes.
Verifica la Regulación: Invierte solo a través de entidades autorizadas por la CNMV o el Banco de España.
Analiza la Madurez: Elige plazos que se adecuen a tu necesidad de liquidez (ej: proyectos de 6 a 12 meses para necesidades de corto plazo).
¿Cuánto se lleva Hacienda de esos 5.000€?
Es vital saber que los beneficios de tus 5.000€ tributan en la Base Imponible del Ahorro del IRPF. En 2026, las escalas generales en España para rendimientos del capital mobiliario (intereses) son:
Hasta 6.000€ de beneficio: 19%.
De 6.000€ a 50.000€: 21%. Como tu inversión es de 5.000€, lo más probable es que pagues el 19% sobre los beneficios. Lo bueno de los depósitos y el crowdlending regulado es que la retención suele ser automática, facilitando tu declaración de la renta.
Factores clave antes de decidir
Analiza estos 4 puntos según las recomendaciones de la CNMV:
Perfil de riesgo: ¿Duermes tranquilo con pequeñas variaciones?
Horizonte temporal: ¿Necesitas el dinero en 6 meses o puedes esperar un año?
Liquidez: ¿Necesitas disponibilidad inmediata o puedes cumplir un plazo fijo?
Preguntas Frecuentes (FAQ)
¿Dónde invertir 5.000 euros con poco riesgo?
Las opciones más seguras en España son las Letras del Tesoro y los depósitos bancarios protegidos por el FGD. El crowdlending regulado ofrece un equilibrio excelente entre riesgo controlado y mayor rentabilidad.
¿Cuál es la mejor opción para invertir 5.000 euros en España?
Depende de tu necesidad de liquidez. Si no necesitas el dinero en un año, la diversificación entre Letras del Tesoro y proyectos empresariales en plataformas como Daskapital suele ser la estrategia más eficiente en 2026.
¿Cuál es la mejor opción para invertir 5.000 euros en España?
Daskapital opera bajo la estricta regulación europea ECSP y es supervisada por la CNMV. Aunque como toda inversión empresarial existe un riesgo de crédito, este se mitiga mediante auditorías técnicas y la diversificación de la cartera
Conclusión: Elige con Conocimiento
Invertir 5.000 euros en 2026 exige un análisis equilibrado. Si tu prioridad es la conservación total del capital, los productos bancarios tradicionales son el camino. Si buscas rentabilizar tu dinero por encima de la inflación, apoyando el crecimiento de empresas reales, Daskapital ofrece una solución moderna, regulada y con un riesgo gestionado de forma profesional.
La diferencia entre el ahorrador y el inversor es la capacidad de actuar. No permitas que la inflación decida el futuro de tus ahorros.
Explora las oportunidades actuales en Daskapital y comienza a invertir hoy.
Preguntas más frecuentes
Daskapital es una plataforma de financiación colaborativa que conecta directamente a inversores (particulares o institucionales) con empresas y organizaciones que buscan financiación.
A través de Daskapital, las empresas pueden obtener crédito de forma sencilla y competitiva, mientras que los inversores tienen acceso a oportunidades de inversión con rendimientos potencialmente superiores a la media, lo que les permite diversificar su cartera más allá de las acciones, bonos o depósitos tradicionales.
La plataforma Daskapital se encarga de todo el proceso —formalización, contratos, gestión de pagos, obligaciones legales y fiscales— garantizando una experiencia transparente y segura para ambas partes.
Daskapital no interviene en los contratos establecidos entre inversores y empresas, ni asume ningún riesgo o responsabilidad sobre las inversiones realizadas, limitándose a actuar como intermediario tecnológico y operativo.
Actualmente Daskapital ofrece 3 productos/modalidades de crowdfunding:
- Préstamos a Empresas: Solución de crowdlending centrada en inversiones a medio plazo, permite a las empresas obtener financiación competitiva y a los inversores recibir rentabilidad periódica en los proyectos que eligen.
- Anticipo de Facturas: Solución de crowdfactoring para financiación a corto plazo, permite a las empresas anticipar facturas y a los inversores adquirir estos créditos con descuento, obteniendo rentabilidad al vencimiento.
- Anticipo de Alquileres: Una solución que permite a los propietarios recibir entre 3 y 12 meses de alquiler por adelantado, con un descuento máximo que ellos mismos establecen. Una solución de financiación que proporciona acceso inmediato a liquidez procedente de los ingresos futuros por alquiler.
Muy pronto Daskapital ofrecerá otras soluciones de crowdfunding.
La actividad de prestación de servicios de financiación colaborativa está regulada por la legislación portuguesa y europea, en particular la Ley n.º 102/2015, de 24 de agosto, y el Reglamento (UE) 2020/1503 del Parlamento Europeo y del Consejo, de 7 de octubre de 2020.
Daskapital – Crowdfunding, S.A., responsable de la prestación de servicios de financiación colaborativa mediante préstamos, está autorizada y supervisada por la Comisión del Mercado de Valores Mobiliarios (CMVM).
Por su parte, Daskapital España S.L., que gestiona la prestación de servicios de intermediación en la compra y venta de créditos por cobrar, no se ajusta a la definición de financiación colaborativa prevista en el Reglamento (UE) 2020/1503. Por lo tanto, no está sujeta al cumplimiento de la normativa legal relativa a la financiación colaborativa ni a autorización y supervisión. No obstante, está obligada a cumplir con el resto de la legislación aplicable.
If you need further clarification, please contact us via support@daskapital.eu.
Para promover un proyecto, tu empresa debe:
- Estar ubicada en la Unión Europea y registrada en Daskapital;
- Contar con informe financiero regularizado, publicado y firmado por Contador Público;
- Tener un Patrimonio contable positivo;
- No tener incidentes de pago a entidades públicas y privadas;
- Operar de manera sostenible en sus actividades comerciales;
- Proporcionar a Daskapital toda la información solicitada.
Daskapital realiza un análisis de riesgo en cada promotor y proyecto.
Si necesita más aclaraciones, póngase en contacto con nosotros en support@daskapital.eu.