O ano de 2026 aproxima-se com mudanças significativas no cenário económico europeu, novas regras fiscais e um contexto financeiro que continua a exigir decisões informadas, tanto para investidores como para empresas.
Se está a pensar fazer o planeamento financeiro para 2026 para os seus investimentos ou para o financiamento do seu negócio, este guia reúne as principais informações que deve acompanhar.
1. O contexto económico para 2026
A economia portuguesa deverá continuar a apresentar um desempenho relativamente positivo entre 2025 e 2027, mostrando capacidade para resistir a choques externos.
Segundo as projeções do Banco de Portugal (outubro de 2025), a atividade económica será apoiada pela força do mercado de trabalho e pela orientação da economia para os serviços. Além disso, as políticas monetárias e orçamentais deverão contribuir para o crescimento da procura interna.
1.1 Crescimento económico (PIB)
Em 2026, o Produto Interno Bruto (PIB) real deverá crescer 2,2%, o valor mais elevado do período de projeção (2025–27). Este crescimento será superior ao da área do euro, mantendo um diferencial positivo. O principal motor será a procura interna, destacando a produtividade, pois deverá representar em média 1,0 ponto percentual entre 2025 e 2027.
Contudo, espera-se um abrandamento das exportações ao longo do período, com um crescimento médio de 2,0%, por causa da instabilidade do comércio global e da falta de ganhos de quota de mercado.
1.2 Inflação: estabilização mais próxima da meta do BCE
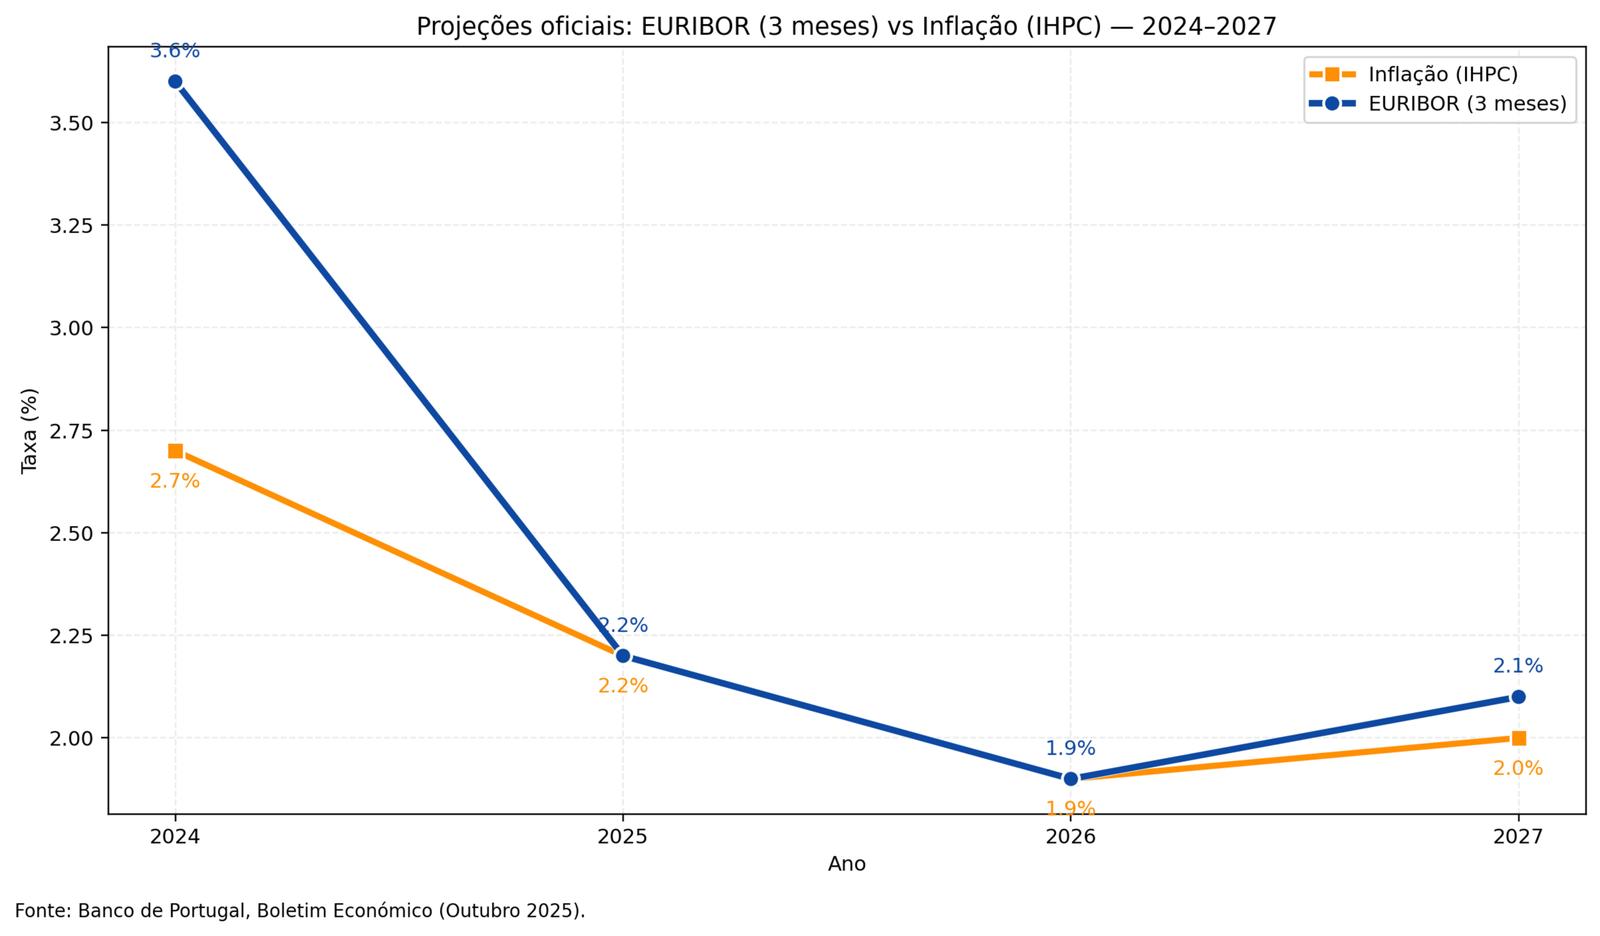
Em 2026, a inflação em Portugal, medida pelo Índice Harmonizado de Preços no Consumidor (IHPC), deverá moderar para 1,9%, aproximando-se do objetivo de estabilidade de preços de 2%. A inflação subjacente (que exclui energia e alimentos) também deverá cair, ficando em 2,2%.
Esta redução será impulsionada por vários fatores:
Menores pressões externas, por cauda da apreciação do euro e da queda dos preços das matérias-primas internacionais.
Abrandamento dos custos laborais, com o crescimento das remunerações médias por trabalhador a descer de 5,1% em 2025 para 4,1% em 2026.
Isto tem impacto direto:
As empresas podem fazer o seu planeamento financeiro para 2026 e controlar custos com maior segurança ;
Os investidores beneficiam de condições mais claras para avaliar retornos reais e ajustar estratégias de médio prazo ;
O ambiente económico torna-se mais propício ao crescimento sustentado e à tomada de decisões baseadas em fundamentos, não em flutuações conjunturais.
1.3 Taxas de juro
De acordo com o Boletim Económico do Banco de Portugal, as expectativas para as taxas de juro EURIBOR de curto prazo apontam para uma redução ligeira em 2026 refletindo a estabilização das taxas diretoras do BCE e da inflação na Zona Euro, que se espera manter-se em torno da meta de 2% definida pelo BCE. Apesar da incerteza da conjuntura atual, não se antecipam alterações significativas nas taxas diretoras no próximo ano.
Esta trajetória indica um alívio nos custos de financiamento para famílias e empresas, embora as taxas de juro implícitas da dívida pública portuguesa devam subir ligeiramente (de 2,4% em 2024 para 2,6% em 2027), acompanhando as taxas de longo prazo.
2. Incerteza internacional: o que esperar em 2026?
O planeamento financeiro para 2026 deve considerar não apenas as tendências económicas internas, mas também o contexto internacional, que continua a ser uma das maiores fontes de incerteza para empresas e investidores na Europa.
2.1. Guerra na Ucrânia e impacto económico prolongado
Com o objetivo de reforçar a condição financeira da Ucrânia, a Comissão Europeia propôs duas soluções para 2026-2027: empréstimos da UE e um empréstimo associado a reparações. O conflito continua a afetar:
Os preços da energia (principalmente gás e petróleo), apesar da estabilização relativa desde 2023.
Os custos logísticos e de transporte.
A confiança das empresas, especialmente nos setores industriais e exportadores.
O Banco Central Europeu e a Comissão Europeia têm referido consistentemente que o conflito permanece um dos principais riscos negativos para a economia europeia.
2.2. Novas tarifas comerciais dos EUA e pressão sobre as exportações europeias
Foi firmado um acordo que fixa tarifas de 15% sobre produtos europeus, mantendo sobretaxas de 50% para aço e alumínio, afetando setores industriais e exportadores. Os Estados Unidos estão a estudar tarifas adicionais sobre produtos europeus industriais, automóveis, aço e alumínio, bens considerados “concorrência desleal”.
Isso poderá:
Reduzir a competitividade das exportações da UE;
Afetar diretamente setores chave em Portugal (automóvel, metalomecânica, maquinaria, produtos farmacêuticos);
Travar novos investimentos devido ao aumento de incerteza regulatória.
A Comissão Europeia já alertou para um possível impacto no investimento e no crescimento económico devido à deterioração das relações comerciais.
2.3. O risco de fragmentação do comércio global
O BCE identifica o risco de “fragmentação geoeconómica” como um dos principais desafios até 2026, com cadeias de abastecimento mais curtas e mais caras, custos acrescidos para importações essenciais e maiores exigências de capital para empresas exportadoras.
2.4. O que isto significa para investidores?
Para quem investe em 2026, estas tendências implicam:
Maior volatilidade nos mercados tradicionais (bolsa, matérias-primas);
Pressão adicional sobre a economia europeia, com possível abrandamento das exportações.
Reforço das oportunidades em financiamento alternativo, sobretudo em setores menos expostos ao comércio global (serviços, logística local, indústria transformadora de pequena dimensão, renováveis).
Relevância acrescida da diversificação geográfica e setorial.
2.5. O que isto significa para empresas?
Para empresas portuguesas, especialmente industriais:
Prazo médio de encomendas pode aumentar;
Acesso a financiamento bancário pode ficar mais exigente.
A volatilidade cambial (EUR/USD) pode afetar margens.
Maior procura por fontes alternativas de financiamento, como crowdlending e factoring, para manter liquidez estável.
3. Alterações fiscais importantes para 2026
3.1 IRS: retenção automática em juros e rendimentos de capitais
O Orçamento do Estado para 2026 apresenta alterações ao IRS, incluindo atualização dos escalões para refletir a inflação e ligeiras reduções de taxa em alguns níveis de rendimento, com o objetivo de aliviar a carga fiscal das famílias de rendimentos médios.
A ter em conta:
Aumento do limite da dedução à coleta de IRS relativa a encargos com rendas para 900 € em 2026 e 1.000 € em 2027;
Atualização do valor de referência do mínimo de existência, por forma a acompanhar o aumento da retribuição mínima mensal garantida (RMMG)
O IRS de 2026 prevê uma atualização dos escalões acima da inflação (3,51%), o que reduz a carga fiscal, e uma descida de 0,3 pontos percentuais nas taxas dos escalões 2 a 5. Estas medidas beneficiam sobretudo os rendimentos médios, mantendo a progressividade do imposto. O impacto final dependerá da aprovação do OE 2026 e da forma como o Governo concretizar estas alterações.
3.2 IRC para empresas
Redução de 1 ponto percentual sobre a taxa normal de IRC.
Redução em 1 ponto percentual em cada um dos próximos dois anos, passando para 18% em 2027 e para 17% em 2028.
As PME e as Small Mid Cap passem a estar sujeitas a IRC à taxa de 15% sobre os primeiros 50.000 € de matéria coletável.
Para empresas que recorrem a financiamento, isto pode significar uma maior previsibilidade no planeamento fiscal e uma melhoria no cash flow por via de incentivos específicos.
3.3 Benefícios fiscais adicionais relevantes
Entre os regimes mais relevantes em 2026 para particulares e empresas:
Para investidores particulares:
Alguns regimes que continuam válidos - PPR (Plano Poupança Reforma), que mantém vantagens fiscais em sede de IRS, como a dedução à coleta até 20% do valor investido, com limites entre 300€ e 400€ e a tributação reduzida no resgate (8% sobre mais-valias, se cumpridas as condições legais); Dedução de despesas de saúde e educação, onde se mantêm as deduções à coleta para despesas essenciais, com limites definidos por agregado familiar; Benefícios para imóveis em reabilitação urbana: Isenção ou redução de IMI e IMT para imóveis localizados em áreas de reabilitação urbana; Benefícios para donativos, com a dedução à coleta para donativos a entidades públicas ou privadas com estatuto de utilidade pública.
Incentivos ao investimento sustentável - O Estatuto dos Benefícios Fiscais (EBF) e o Código Fiscal do Investimento (CFI) incluem regimes que favorecem projetos alinhados com crescimento sustentável, eficiência energética e inovação verde, em linha com metas europeias. No Orçamento de Estado para 2026, isso reflete-se em isenções de ISV e IUC para veículos elétricos, IVA reduzido para instalações solares, apoios a carregadores residenciais, incentivos ao biometano e economia circular, além de pressões para eliminar a CESE e reforçar a transição energética.
Para empresas:
Alterações: fim do SIFIDE indireto (via fundos), reforço do SIFIDE direto, maior transparência e possibilidade de aplicar até 20% em inovação produtiva complementar.
Benefícios à contratação e valorização salarial - Prorrogação do incentivo fiscal à valorização salarial e isenção parcial de IRS e contribuições para prémios de produtividade e desempenho, até 6% da remuneração base anual.
Regimes de apoio ao investimento produtivo, que incluem o RFAI (Regime Fiscal de Apoio ao Investimento), com a dedução à coleta do IRC para investimentos em ativos não correntes, e o ICE (Incentivo Fiscal à Capitalização das Empresas), com a majoração fiscal para reforço de capitais próprios.
4. O que investidores devem priorizar em 2026
4.1 Diversificação e proteção contra riscos macroeconómicos
Com inflação próxima da meta e taxas de juro estáveis, a diversificação continua a ser essencial para equilibrar risco e retorno. Eis os principais ativos recomendados:
Instrumentos de taxa fixa - Com a normalização monetária e taxas ainda atrativas, obrigações soberanas e de empresas investment grade oferecem previsibilidade e menor volatilidade podendo constituir o núcleo defensivo de uma carteira de investimentos.
Crowdlending - Alternativa para investidores que procuram diversificação fora dos mercados tradicionais, com retornos potencialmente superiores aos instrumentos de poupança tradicionais.
Fundos, ETFs de ações ou obrigações são boas formas de constituir carteiras bem diversificadas, evitando assim o risco específico de títulos individuais e com potencial de valorização superior.
Ações com Dividendos - Empresas com políticas de dividendos estáveis em setores resilientes (energia, consumo básico, utilities).
4.2 Crowdlending: porque ganha relevância em 2026
Num contexto de de juros bancários baixos e estabilidade económica, o crowdlending torna-se uma ferramenta ainda mais eficiente:
Rentabilidade atrativa;
Risco avaliado por entidades externas;
Informações completas sobre cada projeto;
Possibilidade de investir em empresas reais da economia real.
Plataformas com modelos de leilão, como a Daskapital, permitem ainda que os investidores definam a taxa mínima e que o mercado ajuste a rentabilidade de forma justa e a transparente.
Check-list para fazer o seu planeamento financeiro para 2026
Checklist prática:
Atualize o seu orçamento anual - Faça uma revisão às suas receitas, despesas e fundos de emergência.
Avalie o impacto das taxas de juro - Simule cenários com juros altos, médios e baixos.
Prepare a declaração fiscal - Organize os juros recebidos, as retenções automáticas e os investimentos com reporte obrigatório.
Defina os seus objetivos financeiros - Curto, médio e longo prazo.
Reavalie o nível de risco da sua carteira – Os mercados de 2026 serão estáveis, mas não isentos de volatilidade.
Explore novas oportunidades - Crowdlending, PPR, fundos, obrigações, investimentos alternativos.
O planeamento financeiro para 2026 exige informação, preparação antecipada e uma estratégia equilibrada.
Com a economia a estabilizar, alterações na inflação e um cenário fiscal cada vez mais automatizado, tanto investidores como empresas têm condições para tomar decisões mais seguras e orientadas a longo prazo.
Uma abordagem diversificada, combinando produtos tradicionais, alternativas modernas como o crowdlending e uma gestão fiscal consciente será essencial para aproveitar as oportunidades do próximo ano.
Perguntas frequentes
A Antecipação de Faturas é uma solução de crowdfactoring, para financiamento de curto prazo, que permite às empresas antecipar o pagamento de faturas a receber, obtendo liquidez imediata. A Antecipação de Faturas é gerida pela sociedade Daskapital España S.L., subsidiária da Das Kapital Lda.
Na modalidade de financiamento colaborativo Antecipação de Faturas, as empresas publicam os créditos que detêm sobre os seus clientes na plataforma Daskapital e os investidores competem entre si para comprar, a desconto, uma parte ou a totalidade da fatura. Através de um processo de leilão, definem o montante que desejam investir e a rentabilidade mínima que exigem, e as empresas serão financiadas pelo conjunto de investidores que exigir a menor taxa de juro.
Na data de vencimento da fatura, os devedores (clientes da empresa) efetuam o pagamento do crédito, devolvendo o capital investido aos investidores. O lucro vem da diferença entre o valor investido ao vendedor da fatura e o valor recebido do pagador da fatura, que corresponde ao desconto.
O Crowdfactoring é uma modalidade de financiamento colaborativo em que as empresas podem antecipar o recebimento de créditos que detenham sobre os seus clientes por meio de plataformas online, como a Daskapital.
Neste modelo, os investidores compram faturas (parcial ou totalmente) com um desconto (que se traduz numa taxa de rentabilidade) antecipando o seu valor às empresas. Assim, as empresas recebem o financiamento de que necessitam de forma rápida, enquanto os investidores obtêm um retorno financeiro ao adquirir o direito de receber o pagamento do valor da fatura (parcial ou total) no prazo de vencimento.
A Antecipação de Faturas oferece vantagens tanto para investidores como para empresas.
Para investidores, permite diversificar a carteira com investimentos de curto prazo e rentabilidades acima da média, escolhendo as faturas em que investir (e consequente nível de risco e maturidade) e a taxa de rentabilidade mínima que exigem, com segurança e transparência garantidas pela Daskapital, que analisa e verifica a solvência dos pagadores das faturas fornecidas pelos cedentes.
Para empresas, garante liquidez imediata sem recorrer à banca, permitindo financiarem-se a taxas de juro ainda mais baixas, caso estejam a ceder créditos sobre empresas de menor risco do que elas próprias, pois o risco associado, percebido pelo investidor, é o do devedor da fatura.
Pode ser utilizado pelas empresas como forma de equilibrar o nível de risco e maturidades das suas contas a receber.
Cada pedido de financiamento ou oportunidade de investimento é sujeito a uma análise rigorosa de risco feita pela Daskapital antes de ser disponibilizado na plataforma, com base em:
- Dados contabilísticos, financeiros e comerciais fornecidos pelos promotores das empresas;
- Informação de crédito da Iberinform (Atradius Crédito y Caución), como rácios, informação sobre incidentes , ações judiciais e outros dados independentes;
- Modelos analíticos e estatísticos (score e limite de crédito);
- Verificação documental e, em alguns casos, verificação da veracidade das informações fornecidas, entre outras diligências.
A Daskapital exige garantias reais e pessoais e só publica projetos que cumpram os critérios mínimos de risco e rentabilidade justa. Todas estas informações são divulgadas e disponibilizadas em cada pedido de financiamento ou oportunidade de investimento.
Se precisar de mais esclarecimentos, contacte-nos através de support@daskapital.eu.