Encontrar os investimentos mais rentáveis nunca foi tão desafiante.
Nos últimos anos, os investidores portugueses assistiram a uma sucessão de mudanças económicas: inflação elevada, aumento das taxas de juro, maior volatilidade nos mercados financeiros e novas oportunidades de investimento que, há poucos anos, estavam praticamente reservadas aos investidores institucionais.
O cenário macroeconómico global em 2026 consolidou um período de profunda transição, forçando os aforradores e investidores institucionais a redefinir por completo o conceito de rentabilidade. Em Portugal, as projeções do Banco de Portugal indicam um crescimento económico de 1,8% para o PIB de 2026, com uma revisão em alta da inflação para os 3,1%. Neste ambiente, a procura pelos investimentos mais rentáveis tornou-se um imperativo de sobrevivência financeira para quem deseja proteger o valor do seu capital.
Em 2026, investir já não significa simplesmente escolher entre um depósito a prazo e a bolsa.
A verdadeira questão passou a ser outra: Como construir uma carteira capaz de proteger o património da inflação, gerar rendimentos consistentes e reduzir a exposição às oscilações dos mercados?
Segundo o Banco de Portugal, embora a inflação tenha desacelerado face aos máximos registados em 2022 e 2023, continua a ser um dos principais fatores que condicionam a rentabilidade real das poupanças. Isto significa que manter dinheiro parado numa conta à ordem ou em aplicações com remunerações reduzidas pode traduzir-se numa perda gradual de poder de compra.
Ao mesmo tempo, o aumento da literacia financeira e o acesso a novas plataformas digitais fizeram crescer o interesse por soluções de investimento mais diversificadas.
Hoje, um investidor particular pode combinar fundos de investimento, ETF, obrigações, depósitos a prazo e ativos ligados à economia real, criando uma carteira mais equilibrada e preparada para diferentes cenários económicos.
Mais do que procurar o investimento perfeito, o objetivo passa por escolher os ativos mais adequados ao seu perfil de risco e aos seus objetivos financeiros.
📊 Sabia que…?
Segundo a APFIPP, o património sob gestão dos fundos de investimento portugueses continua a crescer, refletindo um interesse crescente dos investidores por soluções de investimento diversificadas.
Quais são os investimentos mais rentáveis em Portugal atualmente?
Quando se fala em investimentos mais rentáveis, muitas pessoas procuram automaticamente o ativo que apresentou a maior valorização no último ano.
No entanto, essa não é a melhor forma de investir.
Uma rentabilidade elevada pode resultar de um nível de risco igualmente elevado e nem sempre será adequada ao perfil do investidor.
Antes de tomar qualquer decisão, é importante analisar quatro fatores fundamentais:
Potencial de rentabilidade;
Volatilidade;
Liquidez;
Horizonte temporal.
É precisamente por isso que a diversificação continua a ser um dos princípios mais importantes da gestão de património.
As principais alternativas de investimento em Portugal
Atualmente, os investidores portugueses têm acesso a um conjunto cada vez mais diversificado de soluções.
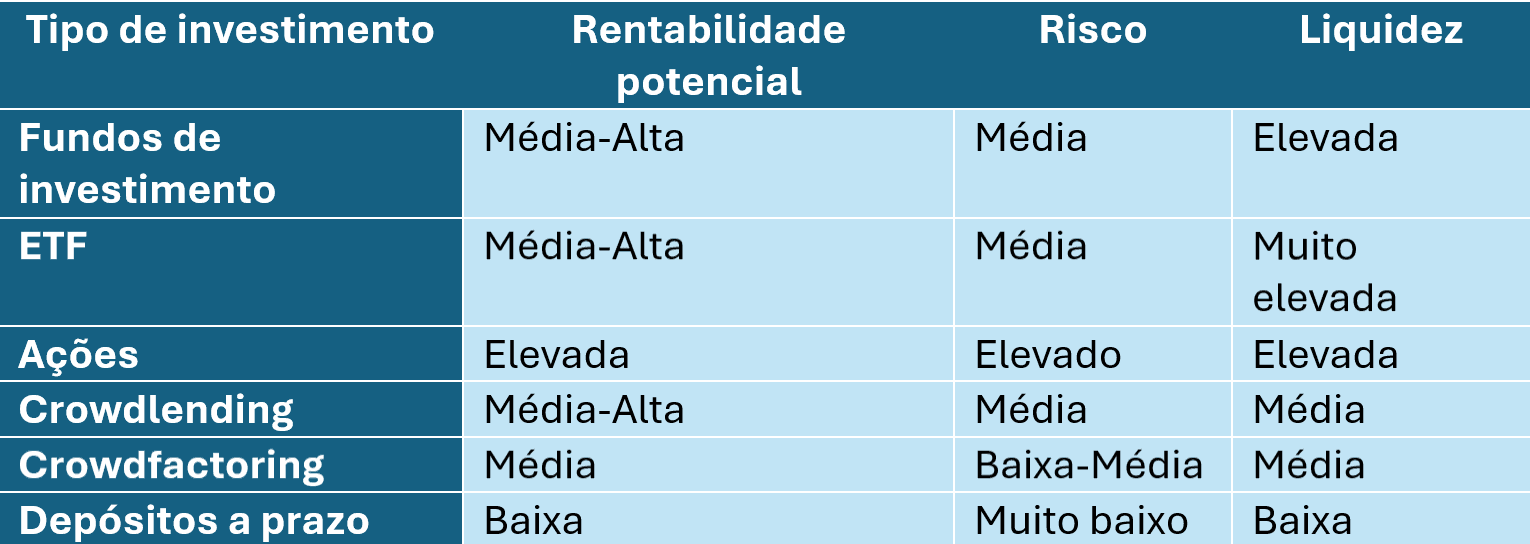
Cada um destes ativos desempenha um papel diferente numa carteira. Os depósitos privilegiam a preservação do capital, enquanto que os fundos de investimento permitem diversificação imediata. As ações oferecem maior potencial de crescimento, mas também maior volatilidade.
Já o crowdlending e o crowdfactoring permitem investir diretamente na economia real, proporcionando uma fonte de rentabilidade menos dependente da evolução diária dos mercados financeiros.
Fundos de investimento: continuam a ser uma das opções mais rentáveis?
Apesar do crescimento das soluções alternativas, os fundos de investimento continuam a ser uma das formas mais eficientes de investir a médio e longo prazo.
A gestão ativa nacional e internacional sofreu uma forte rotação temática na primeira metade do ano. O setor tecnológico (com foco em inteligência artificial, semicondutores de alto desempenho e conectividade) e o setor de infraestruturas energéticas lideraram as valorizações.
A principal vantagem é simples: em vez de investir numa única empresa, o investidor passa a deter uma carteira diversificada composta por dezenas ou centenas de ativos.
Esta diversificação reduz o risco específico de cada empresa e permite beneficiar do crescimento de diferentes setores e geografias.
Além disso, a gestão é realizada por equipas profissionais que acompanham permanentemente os mercados e ajustam as carteiras em função das condições económicas.
De acordo com os relatórios estatísticos de 2026 da Associação Portuguesa de Fundos de Investimento, Pensões e Patrimónios (APFIPP), os fundos de investimento mobiliário (FIM) sob gestão nacional que lideraram os retornos acumulados nos últimos 12 meses destacaram-se nas categorias de energia e mercados emergentes:
Montepio Euro Energy (Montepio Gestão de Ativos): Fundo setorial focado na transição energética e infraestruturas, com uma valorização anual de 40,2%;
Caixa Ações Emergentes (Caixa Gestão de Ativos): Exposição concentrada em mercados em desenvolvimento, com uma rentabilidade superior a 37%;
Montepio Multi Gestão Mercados Emergentes (Montepio Gestão de Ativos): Alocação multigestor internacional, com retornos acima de 30%;
Optimize PPR/OICVM (Optimize Investment Partners): Plano poupança reforma com elevada exposição a ações globais, acumulando 25,8% de retorno anual;
Caixa Ações Líderes Globais PPR/OICVM (Caixa Gestão de Ativos): Solução focada em multinacionais de grande capitalização com 25,0% de valorização.
Segundo a CMVM, os fundos de investimento continuam a ser um dos produtos financeiros mais utilizados pelos investidores particulares que procuram diversificar o seu património.
💡 Dica do Especialista
Não escolha um fundo apenas porque foi o mais rentável no último ano. Analise também a consistência dos resultados, os custos de gestão, o nível de risco e se o fundo está alinhado com os seus objetivos financeiros.
O crescimento do investimento alternativo
Nos últimos anos, os investidores portugueses começaram a olhar para além dos produtos financeiros tradicionais.
A crescente digitalização do setor financeiro, aliada à regulamentação europeia, permitiu o desenvolvimento de novas formas de investimento acessíveis também aos investidores particulares.
Entre elas destacam-se:
Private debt;
Investimento imobiliário fracionado;
Financiamento participativo.
Ao contrário dos ativos cotados em bolsa, estas soluções estão frequentemente ligadas à economia real, ou seja, ao financiamento direto de empresas e projetos produtivos.
Esta característica torna-os particularmente interessantes para investidores que procuram diversificar a carteira e reduzir a dependência dos mercados financeiros.
Segundo a European Crowdfunding Network, em Portugal e na Europa, este mercado consolidou a sua maturidade jurídica sob a égide do Regulamento Europeu de Financiamento Colaborativo (Regulamento UE 2020/1503), supervisionado a nível nacional pela Comissão do Mercado de Valores Mobiliários (CMVM). Isto garante um enquadramento unificado com elevados padrões de transparência, mitigação de conflitos de interesse e monitorização de risco de crédito.
Porque é que a economia real está a ganhar cada vez mais importância?
Quando investe em ações, a rentabilidade depende, em grande medida, da evolução do mercado bolsista. Quando investe em ativos ligados à economia real, a origem da rentabilidade é diferente.
O investimento está associado ao financiamento de empresas, projetos de crescimento ou necessidades de tesouraria, permitindo ao investidor participar diretamente na atividade económica.
Isto não elimina o risco, mas acrescenta uma fonte de diversificação que pode contribuir para reduzir a correlação da carteira com os mercados tradicionais.
Depósito a prazo ou fundo de investimento: qual é mais rentável em 2026?
Vale mais a pena colocar o dinheiro num depósito a prazo ou investir num fundo de investimento?
A resposta depende de vários fatores, como o prazo do investimento, os objetivos financeiros e a tolerância ao risco.
Se o principal objetivo é preservar o capital durante um curto período e garantir uma remuneração conhecida à partida, os depósitos a prazo continuam a ser uma solução válida.
Por outro lado, quem pretende fazer crescer o património ao longo dos anos tende a beneficiar mais dos fundos de investimento, que historicamente apresentam um potencial de valorização superior, embora estejam sujeitos às oscilações dos mercados financeiros.
Enquanto os depósitos a prazo domésticos rendem uma taxa de juro média de apenas 1,48% TANB (com opções promocionais no mercado a atingirem no máximo 2,75%), estas soluções não cobrem a inflação de 3,1%, resultando em perda de poder de compra real. Os fundos de investimento expõem o capital ao crescimento real da economia e das empresas. Embora sujeitos a oscilações de mercado, oferecem retornos historicamente muito superiores e beneficiam, desde 2024, de taxas reduzidas de IRS sobre mais-valias de longo prazo.
A CMVM lembra que a relação entre risco e rentabilidade é um dos princípios fundamentais do investimento: quanto maior o potencial de retorno, maior tende a ser o risco associado.
Por isso, a decisão nunca deve basear-se apenas na taxa de juro anunciada.
É igualmente importante analisar fatores como:
Liquidez;
Volatilidade;
Horizonte temporal;
Diversificação;
Fiscalidade.
Comparação: depósito a prazo vs fundo de investimento vs economia real
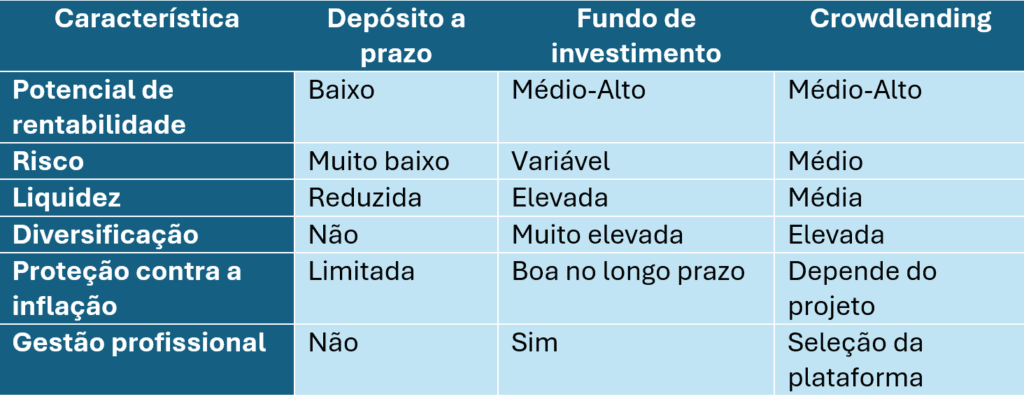
À primeira vista, o depósito a prazo parece a escolha mais segura. No entanto, essa segurança tem um custo de oportunidade.
Ao imobilizar o capital durante vários meses ou anos, o investidor pode perder acesso a oportunidades mais rentáveis. Além disso, quando a remuneração líquida é inferior à inflação, o dinheiro continua a perder poder de compra, apesar de o saldo da conta aumentar.
Segundo o Banco de Portugal, as taxas oferecidas pelos depósitos melhoraram com a subida das taxas diretoras do BCE, mas começaram a estabilizar à medida que a política monetária entrou numa nova fase. Na prática, isto significa que muitos depósitos voltaram a oferecer rentabilidades modestas, insuficientes para quem procura aumentar o património no longo prazo.
💡 Dica do Especialista
Antes de comparar produtos financeiros, compare a rentabilidade real, e não apenas a nominal. Uma aplicação que rende 3% ao ano pode parecer interessante, mas se a inflação for semelhante e ainda existir tributação sobre os rendimentos, o ganho efetivo poderá ser bastante reduzido.
Porque é que tantos investidores estão a procurar alternativas aos depósitos?
Durante décadas, os depósitos a prazo foram a principal escolha das famílias portuguesas. A facilidade de utilização, a garantia do Fundo de Garantia de Depósitos (até aos limites legalmente estabelecidos) e o reduzido risco explicam essa preferência.
No entanto, o contexto mudou.
Hoje, muitos investidores procuram soluções que permitam:
Aumentar o potencial de valorização do património;
Diversificar os investimentos;
Reduzir o impacto da inflação;
Criar fontes de rendimento adicionais.
É precisamente neste contexto que os fundos de investimento e os ativos ligados à economia real ganharam relevância.
A fiscalidade também influencia a rentabilidade
Ao escolher um investimento, muitos investidores concentram-se exclusivamente na rentabilidade esperada. No entanto, o impacto fiscal pode alterar significativamente o resultado final.
Em Portugal, os rendimentos obtidos através de fundos de investimento, depósitos, obrigações ou plataformas de financiamento participativo podem estar sujeitos a regras fiscais diferentes.
Antes de investir, é aconselhável consultar a informação disponibilizada pela Autoridade Tributária e Aduaneira ou procurar aconselhamento especializado para compreender o tratamento fiscal aplicável ao seu caso concreto.
Mais importante do que procurar benefícios fiscais específicos é construir uma carteira adequada ao seu perfil e horizonte temporal.
📌 Sabia que…?
O investimento deve ser avaliado pela sua rentabilidade líquida, ou seja, depois de considerados custos, comissões, impostos e inflação. Dois produtos com a mesma rentabilidade bruta podem gerar resultados bastante diferentes no longo prazo.
Qual o investimento mais adequado para o seu perfil?
Uma das maiores ideias erradas sobre investimento é acreditar que existe uma solução ideal para todos.
Na realidade, o melhor investimento depende sempre dos objetivos, da experiência e da capacidade de lidar com oscilações de mercado.
Perfil Conservador: Valoriza sobretudo a segurança e pretende minimizar o risco, privilegiando depósitos a prazo; fundos monetários e fundos de obrigações de curto prazo. Normalmente, estes produtos apresentam uma menor volatilidade, embora também ofereçam um potencial de crescimento mais reduzido.
Perfil Moderado: Quem procura um equilíbrio entre segurança e rentabilidade tende a combinar diferentes ativos. Uma carteira moderada pode integrar fundos globais, ETF, obrigações e investimentos ligados à economia real. Esta diversificação permite reduzir o impacto de eventuais quedas num único mercado.
Perfil Dinâmico: Os investidores com um horizonte temporal longo e maior tolerância ao risco costumam privilegiar ativos com maior potencial de crescimento. É comum encontrarem-se neste tipo de carteiras ações internacionais, fundos temáticos, tecnologia, inteligência artificial, mercados emergentes e ativos alternativos. Embora a volatilidade possa ser superior, o potencial de valorização tende a ser maior ao longo do tempo.
Como investir na economia real com a Daskapital
Ao longo deste artigo, vimos que encontrar os investimentos mais rentáveis já não passa por escolher apenas entre um depósito a prazo ou um fundo de investimento. O mercado tornou-se mais diversificado e, hoje, os investidores particulares têm acesso a soluções que, durante muitos anos, estiveram praticamente reservadas a bancos, fundos de investimento e investidores institucionais.
Uma dessas soluções é o investimento na economia real, através do financiamento direto de empresas. Em vez de investir exclusivamente em ativos cotados nos mercados financeiros, o investidor pode aplicar parte da sua carteira em projetos empresariais concretos, contribuindo para o crescimento da economia enquanto procura obter uma rentabilidade potencialmente atrativa.
É neste contexto que surge a Daskapital.
O que é a Daskapital?
A Daskapital é uma plataforma europeia de financiamento colaborativo que liga investidores a empresas que procuram financiamento para desenvolver projetos de crescimento.
A plataforma opera ao abrigo do Regulamento Europeu (UE) 2020/1503, relativo aos prestadores europeus de serviços de financiamento colaborativo para empresas, encontrando-se autorizada e supervisionada pela Comissão do Mercado de Valores Mobiliários (CMVM).
Este enquadramento regulamentar estabelece requisitos exigentes em matéria de transparência, divulgação de informação e proteção dos investidores, contribuindo para um mercado mais seguro e uniforme em toda a União Europeia.
Como funciona o crowdlending?
No modelo de crowdlending, os investidores emprestam capital a empresas em troca do recebimento de juros durante o prazo do financiamento.
Ao contrário da compra de ações, o investidor não adquire uma participação na empresa.
Em vez disso, atua como financiador, recebendo pagamentos periódicos de capital e juros de acordo com o plano definido para cada operação.
Antes de investir, é possível consultar informação detalhada sobre cada oportunidade, incluindo:
Objetivo do financiamento;
Montante pretendido;
Prazo da operação;
Taxa de rentabilidade prevista;
Classificação de risco;
Calendário de reembolsos.
Esta transparência permite ao investidor tomar decisões mais informadas e construir uma carteira alinhada com o seu perfil de risco.
Crowdfactoring: uma alternativa complementar
Neste modelo, o investimento é direcionado para o financiamento de faturas comerciais emitidas por empresas.
Como os prazos destas operações tendem a ser mais reduzidos, normalmente entre um e três meses, muitos investidores utilizam o crowdfactoring para complementar investimentos de maior duração e aumentar a rotação do capital.
Tal como acontece no crowdlending, é essencial analisar cuidadosamente o risco associado a cada oportunidade antes de investir.
💡 Dica do Especialista
Nenhum investimento deve representar a totalidade da sua carteira. O crowdlending pode ser um excelente complemento para uma estratégia diversificada, mas não substitui a importância de combinar diferentes classes de ativos.
Como integrar a economia real numa carteira diversificada?
Uma das principais vantagens dos investimentos ligados à economia real é o facto de a sua evolução depender de fatores diferentes daqueles que influenciam diariamente os mercados bolsistas.
Embora continuem sujeitos a risco, estes ativos apresentam frequentemente uma menor correlação com ações ou fundos de investimento tradicionais. Por essa razão, muitos investidores optam por distribuir o património por diferentes classes de ativos.
Um exemplo de carteira diversificada poderá incluir:
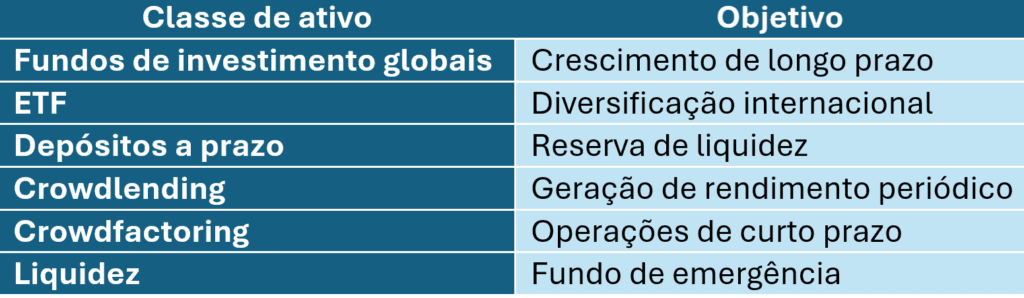
Naturalmente, esta distribuição deve ser ajustada ao perfil de risco, aos objetivos financeiros e ao horizonte temporal de cada investidor.
Porque é que a diversificação continua a ser tão importante?
Diversificar não significa apenas investir em vários produtos. Significa combinar ativos que possam reagir de forma diferente aos mesmos acontecimentos económicos.
Quando uma classe de ativos atravessa um período menos favorável, outras podem contribuir para reduzir o impacto dessas perdas na carteira.
Este princípio é amplamente reconhecido por entidades como a CMVM, a ESMA e o Banco de Portugal, que recomendam aos investidores particulares a diversificação como uma das principais ferramentas de gestão do risco.
É precisamente por isso que muitos investidores conjugam hoje fundos de investimento, ETF, obrigações e ativos ligados à economia real, procurando um equilíbrio entre crescimento, estabilidade e geração de rendimento.
Conclusão
Encontrar os investimentos mais rentáveis em 2026 exige uma abordagem diferente daquela que era suficiente há alguns anos.
Num contexto marcado pela inflação, pela evolução das taxas de juro e por mercados financeiros mais voláteis, a rentabilidade deixou de depender apenas da escolha de um produto financeiro. Depende, sobretudo, da capacidade de construir uma carteira diversificada, adequada ao perfil de risco e aos objetivos de cada investidor.
Os fundos de investimento continuam a ser uma das ferramentas mais eficazes para quem procura crescimento a médio e longo prazo, permitindo investir em setores como inteligência artificial, saúde, infraestruturas ou cibersegurança.
Ao mesmo tempo, soluções ligadas à economia real, como o crowdlending e o crowdfactoring, oferecem novas formas de diversificação e de participação no financiamento de empresas.
Mais do que procurar "o melhor investimento", o verdadeiro desafio passa por encontrar o equilíbrio entre risco, liquidez, rentabilidade e diversificação.
Na Daskapital, acreditamos que investir deve ser um processo informado, transparente e acessível. Por isso, disponibilizamos oportunidades cuidadosamente analisadas e informação clara para ajudar cada investidor a tomar decisões conscientes e alinhadas com os seus objetivos financeiros.
Perguntas frequentes
A Antecipação de Faturas é uma solução de crowdfactoring, para financiamento de curto prazo, que permite às empresas antecipar o pagamento de faturas a receber, obtendo liquidez imediata. A Antecipação de Faturas é gerida pela sociedade Daskapital España S.L., subsidiária da Das Kapital Lda.
Na modalidade de financiamento colaborativo Antecipação de Faturas, as empresas publicam os créditos que detêm sobre os seus clientes na plataforma Daskapital e os investidores competem entre si para comprar, a desconto, uma parte ou a totalidade da fatura. Através de um processo de leilão, definem o montante que desejam investir e a rentabilidade mínima que exigem, e as empresas serão financiadas pelo conjunto de investidores que exigir a menor taxa de juro.
Na data de vencimento da fatura, os devedores (clientes da empresa) efetuam o pagamento do crédito, devolvendo o capital investido aos investidores. O lucro vem da diferença entre o valor investido ao vendedor da fatura e o valor recebido do pagador da fatura, que corresponde ao desconto.
O Crowdfactoring é uma modalidade de financiamento colaborativo em que as empresas podem antecipar o recebimento de créditos que detenham sobre os seus clientes por meio de plataformas online, como a Daskapital.
Neste modelo, os investidores compram faturas (parcial ou totalmente) com um desconto (que se traduz numa taxa de rentabilidade) antecipando o seu valor às empresas. Assim, as empresas recebem o financiamento de que necessitam de forma rápida, enquanto os investidores obtêm um retorno financeiro ao adquirir o direito de receber o pagamento do valor da fatura (parcial ou total) no prazo de vencimento.
A Antecipação de Faturas oferece vantagens tanto para investidores como para empresas.
Para investidores, permite diversificar a carteira com investimentos de curto prazo e rentabilidades acima da média, escolhendo as faturas em que investir (e consequente nível de risco e maturidade) e a taxa de rentabilidade mínima que exigem, com segurança e transparência garantidas pela Daskapital, que analisa e verifica a solvência dos pagadores das faturas fornecidas pelos cedentes.
Para empresas, garante liquidez imediata sem recorrer à banca, permitindo financiarem-se a taxas de juro ainda mais baixas, caso estejam a ceder créditos sobre empresas de menor risco do que elas próprias, pois o risco associado, percebido pelo investidor, é o do devedor da fatura.
Pode ser utilizado pelas empresas como forma de equilibrar o nível de risco e maturidades das suas contas a receber.
Cada pedido de financiamento ou oportunidade de investimento é sujeito a uma análise rigorosa de risco feita pela Daskapital antes de ser disponibilizado na plataforma, com base em:
- Dados contabilísticos, financeiros e comerciais fornecidos pelos promotores das empresas;
- Informação de crédito da Iberinform (Atradius Crédito y Caución), como rácios, informação sobre incidentes , ações judiciais e outros dados independentes;
- Modelos analíticos e estatísticos (score e limite de crédito);
- Verificação documental e, em alguns casos, verificação da veracidade das informações fornecidas, entre outras diligências.
A Daskapital exige garantias reais e pessoais e só publica projetos que cumpram os critérios mínimos de risco e rentabilidade justa. Todas estas informações são divulgadas e disponibilizadas em cada pedido de financiamento ou oportunidade de investimento.
Se precisar de mais esclarecimentos, contacte-nos através de support@daskapital.eu.