O panorama do financiamento empresarial em Portugal em 2026 está a registar uma mudança estrutural profunda. Historicamente, o tecido produtivo português, constituído em mais de 99% por pequenas e médias empresas (PME), sempre manifestou uma dependência do canal bancário tradicional para gerir a sua liquidez, financiar o fundo de maneio e executar planos de expansão. No entanto, a volatilidade macroeconómica e a consolidação do ecossistema das tecnologias financeiras (fintech) transformaram as alternativas financeiras num pilar indispensável para a resiliência corporativa em 2026.
Hoje, empresas que procuram crescer já não dependem exclusivamente do crédito bancário. Plataformas fintech, crowdlending, factoring digital e outros instrumentos de financiamento alternativo estão a transformar a forma como o capital chega à economia real.
De acordo com os relatórios publicados pelo Banco de Portugal, embora o recurso ao financiamento bancário tradicional tenha mantido uma expressão significativa no financiamento a PME em 2025 (representando cerca de 27% do montante total concedido às pequenas empresas), o mercado tem testemunhado uma migração progressiva para mecanismos digitais, como o crowdlending e o crowdfactoring. Esta transição é fortemente acelerada pela necessidade de agilidade, dado que os circuitos burocráticos tradicionais muitas vezes não conseguem acompanhar a velocidade de resposta exigida pela economia digital.
Neste novo paradigma, plataformas de financiamento colaborativo reguladas, como a Daskapital, desempenham um papel crítico. Ao estabelecerem uma ponte direta e transparente entre investidores que procuram rentabilizar o seu capital e empresas que necessitam de liquidez, estas plataformas democratizam o acesso ao capital.
Neste artigo, vai descobrir:
O que é financiamento alternativo;
Que soluções existem atualmente;
Vantagens competitivas;
Quando pode fazer mais sentido do que a banca tradicional.
O que é o financiamento alternativo?
O financiamento alternativo corresponde a mecanismos de captação de capital que operam fora das instituições bancárias tradicionais. Trata-se de um conceito amplo que estende a arquitetura financeira das empresas muito além do clássico empréstimo a prazo, abrangendo a antecipação de ativos comerciais, a emissão de dívida desintermediada e a abertura de capital a redes colaborativas de investidores.
Na prática, permite que empresas acedam a financiamento através de plataformas digitais, investidores privados ou estruturas especializadas que utilizam tecnologia para acelerar análise, decisão e execução.
Definição de financiamento alternativo
O financiamento empresarial alternativo representa a oportunidade de diversificar as fontes de financiamento (reduzindo a dependência exclusiva do crédito bancário). Em vez do modelo bancário convencional, onde a instituição capta depósitos, assume o risco de crédito no seu próprio balanço e decide de forma unilateral a concessão de fundos, as soluções de financiamento não bancário recorrem à tecnologia para ligar diretamente quem detém excedentes de capital (investidores particulares ou institucionais) a quem necessita de financiamento.
Conforme detalhado no portal informativo do IAPMEI, estas ferramentas operam maioritariamente através de ecossistemas digitais que reduzem os custos de estrutura e eliminam fricções burocráticas. As plataformas online avaliam o risco com base em dados transacionais em tempo real e disponibilizam um marketplace transparente. As empresas conhecem antecipadamente todas as taxas de juro e custos associados, sem comissões ocultas ou as imposições de reciprocidade bancária que afetam o custo efetivo do crédito tradicional.
Por que surgem as alternativas financeiras?
O crescimento destas soluções em Portugal não constitui um fenómeno conjuntural, mas sim uma resposta a falhas de mercado e a transformações tecnológicas estruturais. Podem identificar-se três fatores catalisadores em 2025:
Critérios de Crédito Bancário
O Inquérito aos Bancos sobre o Mercado de Crédito mostra que as condições de concessão às PME tendem a tornar-se mais restritivas em contextos económicos voláteis.
Isto acontece devido a:
Maior exigência documental;
Reforço da análise de risco;
Maior sensibilidade setorial;
Necessidade acrescida de garantias.
Concentração Operacional e Limitações do Pool Bancário
O mercado financeiro português é caracterizado por um nível de bancarização tradicional muito elevado, onde a oferta de crédito está concentrada num número reduzido de grandes instituições de depósito. Esta falta de elasticidade e a homogeneidade nos critérios de risco criam barreiras para empresas com ativos intangíveis ou perfis de crescimento acelerado que necessitam de soluções financeiras mais flexíveis.
Inovação Tecnológica
O desenvolvimento das fintech permitiu a aplicação de modelos de análise de risco baseados em Inteligência Artificial e Open Banking. Através da análise imediata dos fluxos de caixa, contratos firmados e do comportamento de faturação, as plataformas conseguem determinar a viabilidade e a capacidade de reembolso de uma empresa em pouco tempo, muitas vezes superando os métodos estáticos da banca tradicional.
Mudança no perfil do investidor
Os investidores procuram cada vez mais exposição à economia real e oportunidades com potencial de rentabilidade superior aos instrumentos tradicionais.
O crescimento do investimento descentralizado é reflexo desta mudança estrutural no mercado europeu.
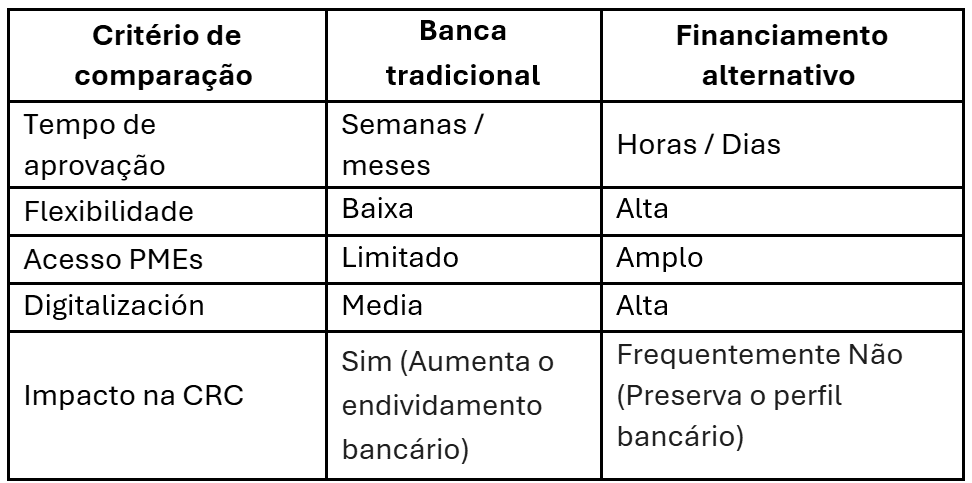
Financiamento tradicional vs financiamento alternativo
Como funciona o financiamento bancário tradicional
O modelo bancário tradicional baseia-se na intermediação financeira - os bancos captam depósitos e concedem crédito após análise de risco.
Além disso, as operações bancárias são reportadas à CRC (Central de Responsabilidades de Crédito do Banco de Portugal), influenciando a capacidade futura de endividamento da empresa.
Apesar de ser um modelo sólido e regulado, pode apresentar limitações para empresas que:
Precisam de liquidez rápida;
Não possuem garantias suficientes;
Estão em crescimento acelerado;
Operam em setores mais inovadores.
Como funciona o financiamento alternativo?
O financiamento alternativo aposta na digitalização e na descentralização do acesso ao capital.
Em vez de depender exclusivamente de um banco, a empresa pode obter financiamento através de:
Investidores privados;
Plataformas digitais;
Fundos especializados;
Comunidades de investidores.
O objetivo é reduzir fricção, acelerar processos e ampliar o acesso ao capital.
Principais alternativas financeiras para empresas
Em Portugal, a oferta de financiamento empresarial alternativo estruturou-se em verticais de mercado bem definidas, proporcionando soluções tanto para necessidades de curto prazo como para investimentos estratégicos de capital.
1. Financiamento colaborativo
O crowdfunding (financiamento colaborativo) baseia-se na angariação coletiva de capital junto de múltiplos participantes.
O crowdfunding ramifica-se em modalidades distintas no mercado nacional, reguladas e supervisionadas de acordo com as diretrizes e normas emitidas pela CMVM (Comissão do Mercado de Valores Mobiliários):
Equity crowdfunding - Os investidores tornam-se acionistas da empresa, injetando fundos em troca de uma participação acionista direta. É a solução para startups e empresas de base tecnológica que apresentam elevado potencial de escalabilidade, mas que não pretendem suportar o encargo de juros fixos em fases iniciais de faturação .
Crowdfunding de recompensa - Os participantes financiam projetos em troca de produtos, serviços ou benefícios exclusivos. Focado na validação de mercado e pré-lançamentos. Os investidores financiam o desenvolvimento de um projeto ou produto através do pagamento antecipado do mesmo. Plataformas globais de relevo, como a Kickstarter ou Indiegogo, são amplamente utilizadas por empreendedores portugueses para capitalizar produções iniciais sem custos financeiros.
Segundo a European Crowdfunding Network, o crowdfunding tornou-se uma ferramenta relevante para startups e validação de mercado de novos produtos.
2. Crowdlending
O crowdlending é um modelo de empréstimo coletivo entre investidores e empresas através de plataformas online. Trata-se de um modelo de empréstimo coletivo onde uma empresa capta capital diretamente junto de investidores privados e institucionais através de uma plataforma eletrónica regulada.
Neste modelo:
A empresa solicita financiamento;
O projeto é disponibilizado numa plataforma;
Múltiplos investidores financiam coletivamente a operação.
Segundo a CMVM, o financiamento colaborativo em Portugal tem vindo a crescer, impulsionado pela digitalização e pela regulamentação europeia.
As principais vantagens do crowdlending incluem:
Rapidez;
Processo digital;
Diversificação de investidores;
Condições transparentes.
O crowdlending é particularmente vantajoso para PME já consolidadas que necessitam de executar investimentos rápidos sem diluição de capital e com prazos flexíveis de amortização.
3. Factoring e antecipação de faturas
O factoring permite às empresas antecipar o recebimento de faturas, melhorando liquidez e tesouraria.
Segundo a Intrum European Payment Report, os atrasos de pagamento continuam a ser um dos maiores desafios financeiros para PME europeias.
O factoring é particularmente útil para:
Melhorar fluxo de caixa;
Reduzir pressão financeira;
Financiar operações correntes.
De acordo com o Barómetro de Comportamentos de Pagamento publicado e analisado pela Informa, a realidade dos prazos de pagamento em Portugal permanece altamente preocupante para o tecido empresarial: apenas 20% das empresas cumpre os prazos de pagamento acordados com os seus fornecedores . O atraso nos pagamentos é ainda mais severo entre as grandes empresas, onde somente 4% liquidam as suas obrigações pontualmente.
Perante este cenário, a antecipação de faturas através de plataformas digitais oferece liquidez imediata, onde as empresas cedem os direitos de recebimento de uma fatura emitida a um cliente solvente a uma comunidade de investidores.
Quando realizada na modalidade de factoring sem recurso, as diretrizes oficiais do Banco de Portugal determinam que estas operações são excluídas do processo de divulgação da informação centralizada de risco, até que tenham decorrido pelo menos 90 dias após o vencimento das faturas, o que protege o perfil bancário da organização.
4. Capital de risco
Os fundos de venture capital e private equity investem diretamente em empresas com potencial de crescimento.
Segundo a Invest Europe, o investimento em PME europeias através de private equity continua a crescer, sobretudo em setores tecnológicos e inovação.
Além do capital, estes investidores podem trazer:
Conhecimento estratégico;
Apoio à expansão;
Rede de contactos.
Para projetos estruturais de alto crescimento, o financiamento alternativo engloba canais privados de capital próprio:
Business Angels: Investidores individuais que aportam capital e conhecimento setorial (smart money) em fases de arranque (seed stage).
Venture Capital: Sociedades especializadas que investem em empresas em fase inicial (startups e scaleups), com elevado potencial de crescimento e forte componente tecnológica ou de inovação. Estas sociedades tomam, maioritariamente, participações minoritárias no capital social, injetando capital e conhecimento de gestão (smart money) para financiar o desenvolvimento do produto, a validação do modelo de negócio e a subsequente expansão internacional rápida, assumindo um risco financeiro elevado.
Private Equity: Private Equity: Sociedades especializadas que investem em empresas já maduras, consolidadas e com fluxos de caixa estáveis, mas que necessitam de capital para uma nova fase de desenvolvimento. Estas sociedades assumem, frequentemente, participações maioritárias (ou de controlo), focando a sua atuação em reorganizações societárias, reestruturações operacionais, processos de autonomização (carve-outs) ou na consolidação de mercados (build-up), visando maximizar a eficiência e o valor da empresa antes de uma futura venda.
O papel das plataformas fintech
As plataformas fintech tornaram-se fundamentais no ecossistema financeiro moderno, operando como os motores tecnológicos e regulatórios da desintermediação bancária, sendo responsáveis pela transparência e segurança de todo o fluxo financeiro.
Plataformas como a Daskapital permitem:
Conectar empresas e investidores;
Automatizar processos;
Facilitar análise de risco;
Criar oportunidades de investimento empresarial.
Segundo o “New Portugal Fintech Report 2025” publicado pela AICEP, o ecossistema fintech português tem registado um crescimento assinalável, com o valor investido a ultrapassar os 1,1 mil milhões de euros.
Vantagens das alternativas financeiras
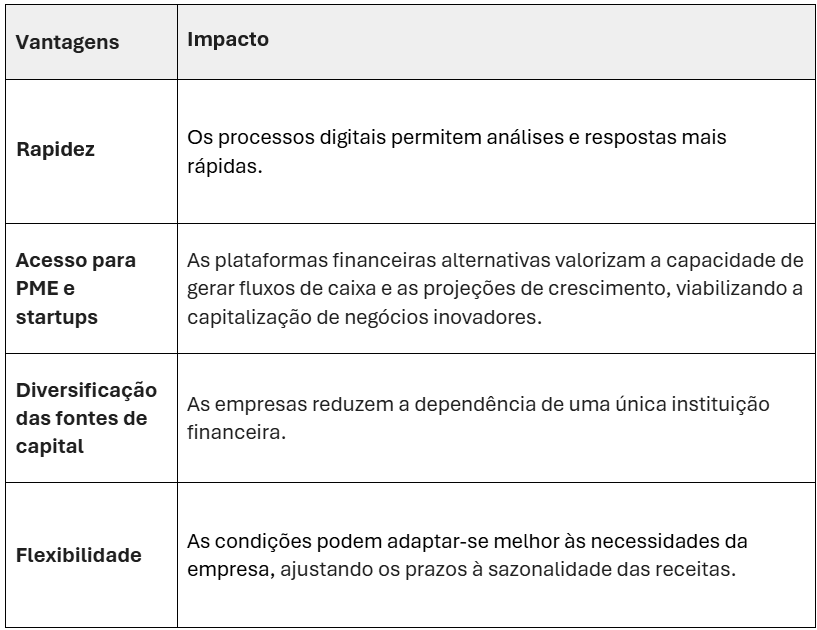
Quando escolher uma alternativa financeira
A introdução destas ferramentas deve responder a critérios estratégicos específicos da gestão financeira da empresa:
Empresas com restrições de Pool Bancário
Mesmo negócios altamente estáveis e lucrativos podem enfrentar recusas de crédito devido a limites de concentração de risco setorial estabelecidos internamente pelos bancos comerciais.
Fases de Expansão e Crescimento Acelerado
Projetos que exigem investimentos imediatos para contratação de equipas, aquisição de stock ou internacionalização rápida. O crowdlending foca-se na viabilidade futura do plano de negócios.
Gestão de Tesouraria e Desfasamento de Prazos
Perante a realidade em Portugal, onde 80% das empresas falham os prazos de pagamento contratuais, a antecipação de faturas (crowdfactoring) afirma-se como o instrumento ideal para colmatar quebras de liquidez pontuais sem deteriorar os rácios de endividamento da empresa na CRC.
Projetos inovadores
Startups e modelos digitais podem encontrar maior flexibilidade em plataformas alternativas.
O futuro do financiamento alternativo em Portugal
O setor fintech português continua em crescimento e a regulamentação europeia trouxe maior estabilidade e profissionalização ao mercado, aumentando a confiança de empresas e investidores.
Segundo a Comissão Europeia, a digitalização financeira continuará a desempenhar um papel central no futuro do acesso ao financiamento empresarial. Tudo indica que modelos como crowdlending, crowdfunding e financiamento digital continuarão a ganhar relevância nos próximos anos.
A alternativa financeira deixou de ser apenas uma opção secundária.
Hoje, representa uma solução estratégica complementar à banca tradicional, permitindo às empresas aceder a capital com maior rapidez, flexibilidade e digitalização.
Modelos como crowdlending, crowdfunding e plataformas fintech estão a transformar o acesso ao financiamento em Portugal e na Europa.
Para as empresas portuguesas, o desafio já não é apenas encontrar financiamento - é saber escolher a solução mais adequada para cada fase de crescimento. Integrar os canais de financiamento alternativo na arquitetura financeira do negócio é o passo indispensável para mitigar riscos de crédito, neutralizar os impactos da morosidade nos pagamentos e garantir que a empresa cresce à velocidade exigida pela economia global.
Perguntas frequentes
A Antecipação de Faturas é uma solução de crowdfactoring, para financiamento de curto prazo, que permite às empresas antecipar o pagamento de faturas a receber, obtendo liquidez imediata. A Antecipação de Faturas é gerida pela sociedade Daskapital España S.L., subsidiária da Das Kapital Lda.
Na modalidade de financiamento colaborativo Antecipação de Faturas, as empresas publicam os créditos que detêm sobre os seus clientes na plataforma Daskapital e os investidores competem entre si para comprar, a desconto, uma parte ou a totalidade da fatura. Através de um processo de leilão, definem o montante que desejam investir e a rentabilidade mínima que exigem, e as empresas serão financiadas pelo conjunto de investidores que exigir a menor taxa de juro.
Na data de vencimento da fatura, os devedores (clientes da empresa) efetuam o pagamento do crédito, devolvendo o capital investido aos investidores. O lucro vem da diferença entre o valor investido ao vendedor da fatura e o valor recebido do pagador da fatura, que corresponde ao desconto.
O Crowdfactoring é uma modalidade de financiamento colaborativo em que as empresas podem antecipar o recebimento de créditos que detenham sobre os seus clientes por meio de plataformas online, como a Daskapital.
Neste modelo, os investidores compram faturas (parcial ou totalmente) com um desconto (que se traduz numa taxa de rentabilidade) antecipando o seu valor às empresas. Assim, as empresas recebem o financiamento de que necessitam de forma rápida, enquanto os investidores obtêm um retorno financeiro ao adquirir o direito de receber o pagamento do valor da fatura (parcial ou total) no prazo de vencimento.
A Antecipação de Faturas oferece vantagens tanto para investidores como para empresas.
Para investidores, permite diversificar a carteira com investimentos de curto prazo e rentabilidades acima da média, escolhendo as faturas em que investir (e consequente nível de risco e maturidade) e a taxa de rentabilidade mínima que exigem, com segurança e transparência garantidas pela Daskapital, que analisa e verifica a solvência dos pagadores das faturas fornecidas pelos cedentes.
Para empresas, garante liquidez imediata sem recorrer à banca, permitindo financiarem-se a taxas de juro ainda mais baixas, caso estejam a ceder créditos sobre empresas de menor risco do que elas próprias, pois o risco associado, percebido pelo investidor, é o do devedor da fatura.
Pode ser utilizado pelas empresas como forma de equilibrar o nível de risco e maturidades das suas contas a receber.
Cada pedido de financiamento ou oportunidade de investimento é sujeito a uma análise rigorosa de risco feita pela Daskapital antes de ser disponibilizado na plataforma, com base em:
- Dados contabilísticos, financeiros e comerciais fornecidos pelos promotores das empresas;
- Informação de crédito da Iberinform (Atradius Crédito y Caución), como rácios, informação sobre incidentes , ações judiciais e outros dados independentes;
- Modelos analíticos e estatísticos (score e limite de crédito);
- Verificação documental e, em alguns casos, verificação da veracidade das informações fornecidas, entre outras diligências.
A Daskapital exige garantias reais e pessoais e só publica projetos que cumpram os critérios mínimos de risco e rentabilidade justa. Todas estas informações são divulgadas e disponibilizadas em cada pedido de financiamento ou oportunidade de investimento.
Se precisar de mais esclarecimentos, contacte-nos através de support@daskapital.eu.