Para fazer crescer o seu património, não é preciso ter sorte ou um capital inicial gigante: a realidade é bem mais matemática e acessível. O segredo dos grandes investidores não reside apenas no "quanto" investem, mas no "como" o fazem. Os juros compostos são frequentemente apresentados como uma das formas mais eficazes de fazer crescer o dinheiro ao longo do tempo. No entanto, ao contrário do que muitos pensam, juros compostos não são um produto financeiro, mas sim um mecanismo matemático baseado na capitalização de juros.
Neste guia completo sobre como investir em juros compostos em Portugal, vamos explorar desde a base teórica até à aplicação prática no mercado português, analisando onde encontrar as melhores taxas e como ferramentas de investimento colaborativo, como a Daskapital, podem acelerar exponencialmente os seus resultados através do reinvestimento estratégico.
Juros compostos: o que são e por que são vantajosos?
Antes de olhar para as novas tendências, é importante compreender as opções clássicas que continuam a marcar o mercado:
Definição clara de juros compostos
Em termos simples, os juros compostos são "juros sobre juros". Ao contrário do modelo simples, onde a rentabilidade é calculada apenas sobre o valor inicial, no modelo composto os juros gerados em cada período são somados ao capital principal. No período seguinte, a taxa de juro incide sobre esse novo total, criando um efeito de bola de neve de crescimento.
O que é a capitalização de juros?
A capitalização de juros é o processo contabilístico e financeiro de adicionar os rendimentos gerados ao capital de investimento. É isto que permite a acumulação de juros acumulados. De acordo com as normas de transparência da CMVM (Comissão do Mercado de Valores Mobiliários) detalhadas no seu Guia do Investidor, sem capitalização, ou seja, se levantar os juros assim que eles caem na conta, o seu dinheiro cresce de forma linear e nunca atinge o seu potencial máximo.
Segundo o Banco de Portugal, muitos produtos financeiros como depósitos ou fundos podem incluir mecanismos de capitalização, mas nem todos o fazem automaticamente.
Juros simples vs. juros compostos: qual a diferença estrutural?
Enquanto o juro simples é previsível e estático, o juro composto é dinâmico.
Crescimento linear vs. crescimento exponencial
Nos juros simples, o crescimento é linear. Se investe 1.000€ a 5% ao ano, ganha 50€ todos os anos. Ao fim de 10 anos, tem 1.500€.
Nos juros compostos, o crescimento é exponencial. No primeiro ano ganha 50€, mas no segundo ganha 5% sobre 1.050€ (52,50€), e assim sucessivamente.
Para ilustrar, a evolução de 10.000€ a 10% ao ano (antes de impostos):
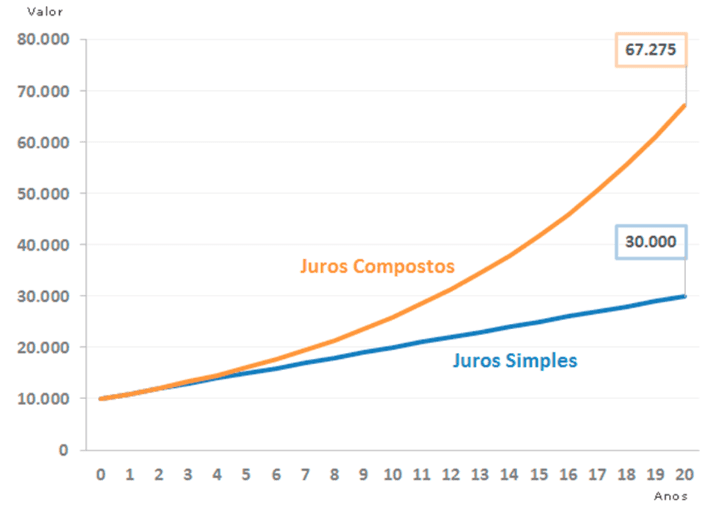
A diferença pode parecer pequena nos primeiros 5 anos, mas torna-se cada vez mais importante à medida que o tempo avança. Este efeito é o que o Banco Central Europeu (BCE) monitoriza ao analisar a acumulação de riqueza das famílias na Zona Euro.
Como calcular juros compostos?
Dominar a fórmula dos juros compostos permite-lhe fazer projeções realistas para o seu futuro financeiro.
A fórmula matemática
A fórmula padrão para calcular o montante final (M) é:
M = C × (1+i)^t
Onde:
M: Montante final (capital + juros).
C: Capital inicial investido.
i: Taxa de juro por período (em decimal, ex: 0,05 para 5%).
t: Tempo total do investimento.
Simulação real com 1.000€
Imagine que decide investir em juros compostos um valor de 1.000€ a uma taxa de 8% ao ano (uma taxa comum em projetos de crowdlending na Daskapital) durante 10 anos:
M = 1000(1 + 0,08)^10
M = 1000(2,158)
M = 2.158,92€
Em juros simples, teria apenas 1.800€. A capitalização deu-lhe um "bónus" de quase 359€ sem qualquer esforço adicional.
Capitalização anual vs. mensal
A frequência com que os juros são somados ao capital altera o resultado. Se a capitalização for mensal (como acontece em muitos projetos de financiamento colaborativo), o efeito é ainda mais rápido, pois os juros começam a render "juros sobre juros" logo no segundo mês, e não apenas no segundo ano.
Dica de especialista: Utilize um simulador de rentabilidade online ou uma folha de Excel para testar diferentes cenários. Pequenos ajustes na taxa ou na frequência podem fazer toda a diferença.
Que fatores determinam o poder da capitalização?
Para maximizar o retorno ao investir em juros compostos, deve focar-se nestas três variáveis:
Taxas de juro: Uma subida de 1% na taxa pode parecer pouco hoje, mas ao fim de 20 anos pode representar dezenas de milhares de euros de diferença.
Frequência de capitalização: Quanto mais frequente (diária > mensal > anual), maior o retorno final.
Reinvestimento: Este é o ponto onde muitos falham. Para os juros compostos funcionarem, não pode "gastar" o rendimento; tem de o reinvestir imediatamente.
Qual o contexto da capitalização em Portugal?
O mercado português tem particularidades fiscais e de oferta que influenciam a estratégia.
Depósitos a prazo e taxas de juro
Os depósitos a prazo são o produto favorito dos portugueses devido à segurança. No entanto, segundo os dados estatísticos do Banco de Portugal, as taxas de juro nos depósitos a prazo têm estado historicamente baixas. Além disso, muitos depósitos a prazo em Portugal não permitem a capitalização automática (os juros vão para a conta à ordem), o que interrompe o ciclo de juros compostos se o investidor não os aplicar manualmente noutro lado. Muitos depósitos renováveis atualizam a taxa de juro em baixa retirando interesse no produto.
Fundos e ETFs cumulativos
Para quem procura juros compostos onde investir no mercado de capitais, os ETFs (Exchange Traded Funds) de acumulação são ideais. Em Portugal, a fiscalidade sobre investimentos favorece estes produtos, pois não existe retenção de imposto. O imposto é calculado na declaração de rendimentos no ano seguinte, o que dá mais tempo para capitalizar, e estes ganhos podem ser englobados.
Impacto da inflação na rentabilidade real
De acordo com o INE (Instituto Nacional de Estatística) no seu Índice de Preços ao Consumidor, a inflação corrói o valor do dinheiro. Se o seu investimento rende 3% e a inflação é de 3%, a sua rentabilidade real é zero. Para os juros compostos funcionarem como criadores de riqueza, a taxa deve ser significativamente superior à inflação.
Erros comuns a evitar nos juros compostos
Ao analisar o comportamento do investidor, a CMVM alerta frequentemente para erros de perceção:
Achar que qualquer investimento gera capitalização: Se o produto paga juros e estes ficam "parados" na conta à ordem, não há juros compostos.
Não reinvestir juros: Usar o rendimento mensal para consumo trava o efeito "bola de neve".
Subestimar o tempo: Esperar pelo "momento ideal" ou por ter "muito dinheiro" para começar. O tempo é mais valioso que o montante inicial.
Como investir em juros compostos em Portugal?
Para passar da teoria à prática, siga este roteiro estratégico:
Defina o seu objetivo e horizonte temporal: Os juros compostos brilham em prazos superiores a 5 ou 10 anos.
Escolha instrumentos com capitalização automática: ETFs cumulativos ou Planos Poupança Reforma (PPR).
Utilize o Investimento Colaborativo (Crowdlending): Plataformas como a Daskapital permitem reinvestir os juros mensais recebidos de empréstimos a empresas em novos projetos, criando uma capitalização manual altamente eficiente.
Monitorize e Ajuste: Reavalie a sua carteira anualmente para garantir que as taxas continuam competitivas. Use o simulador de rentabilidade do site do Daskapital para ajustar as suas expectativas.
Investimento colaborativo: A solução Daskapital
O investimento colaborativo (crowdlending) permite taxas de rentabilidade diferentes e por vezes superiores. A Daskapital, operando sob o Regulamento Europeu de Crowdfunding (UE) 2020/1503, oferece ferramentas específicas:
Como o daslending permite reinvestir juros periódicos? No Daslending, o investidor recebe prestações mensais (capital + juros). Em vez de deixar esse dinheiro parado, a plataforma permite reinvestir esses ganhos em novos projetos de imediato. Ao fazer isto mensalmente, está a aumentar a frequência de capitalização.
Como o dasfactoring permite acelerar a capitalização? O Dasfactoring foca-se em ciclos curtos (antecipação de faturas). Ao investir em faturas de curto prazo e sendo que o juro é pago à cabeça, o capital regressa mais depressa à conta e pode ser imediatamente reinvestido, permitindo mais ciclos de reinvestimento no mesmo ano.
Como acelerar os juros compostos?
Reinvestimento imediato: Não deixe o dinheiro parado na conta. Na Daskapital, assim que recebe o pagamento de um projeto, coloque-o noutro.
Aumentar aportes regularmente: Junte o efeito composto aos reforços mensais.
Investir em opções com ciclos curtos: O dasfactoring permite que o seu capital "trabalhe" mais vezes ao longo do ano.
Juros compostos: Vai dar o primeiro passo?
Pronto para pôr os seus juros a trabalhar? Explore as oportunidades de daslending na Daskapital e comece hoje a construir o seu futuro exponencial.
Perguntas frequentes
A Antecipação de Faturas é uma solução de crowdfactoring, para financiamento de curto prazo, que permite às empresas antecipar o pagamento de faturas a receber, obtendo liquidez imediata. A Antecipação de Faturas é gerida pela sociedade Daskapital España S.L., subsidiária da Das Kapital Lda.
Na modalidade de financiamento colaborativo Antecipação de Faturas, as empresas publicam os créditos que detêm sobre os seus clientes na plataforma Daskapital e os investidores competem entre si para comprar, a desconto, uma parte ou a totalidade da fatura. Através de um processo de leilão, definem o montante que desejam investir e a rentabilidade mínima que exigem, e as empresas serão financiadas pelo conjunto de investidores que exigir a menor taxa de juro.
Na data de vencimento da fatura, os devedores (clientes da empresa) efetuam o pagamento do crédito, devolvendo o capital investido aos investidores. O lucro vem da diferença entre o valor investido ao vendedor da fatura e o valor recebido do pagador da fatura, que corresponde ao desconto.
O Crowdfactoring é uma modalidade de financiamento colaborativo em que as empresas podem antecipar o recebimento de créditos que detenham sobre os seus clientes por meio de plataformas online, como a Daskapital.
Neste modelo, os investidores compram faturas (parcial ou totalmente) com um desconto (que se traduz numa taxa de rentabilidade) antecipando o seu valor às empresas. Assim, as empresas recebem o financiamento de que necessitam de forma rápida, enquanto os investidores obtêm um retorno financeiro ao adquirir o direito de receber o pagamento do valor da fatura (parcial ou total) no prazo de vencimento.
A Antecipação de Faturas oferece vantagens tanto para investidores como para empresas.
Para investidores, permite diversificar a carteira com investimentos de curto prazo e rentabilidades acima da média, escolhendo as faturas em que investir (e consequente nível de risco e maturidade) e a taxa de rentabilidade mínima que exigem, com segurança e transparência garantidas pela Daskapital, que analisa e verifica a solvência dos pagadores das faturas fornecidas pelos cedentes.
Para empresas, garante liquidez imediata sem recorrer à banca, permitindo financiarem-se a taxas de juro ainda mais baixas, caso estejam a ceder créditos sobre empresas de menor risco do que elas próprias, pois o risco associado, percebido pelo investidor, é o do devedor da fatura.
Pode ser utilizado pelas empresas como forma de equilibrar o nível de risco e maturidades das suas contas a receber.
Cada pedido de financiamento ou oportunidade de investimento é sujeito a uma análise rigorosa de risco feita pela Daskapital antes de ser disponibilizado na plataforma, com base em:
- Dados contabilísticos, financeiros e comerciais fornecidos pelos promotores das empresas;
- Informação de crédito da Iberinform (Atradius Crédito y Caución), como rácios, informação sobre incidentes , ações judiciais e outros dados independentes;
- Modelos analíticos e estatísticos (score e limite de crédito);
- Verificação documental e, em alguns casos, verificação da veracidade das informações fornecidas, entre outras diligências.
A Daskapital exige garantias reais e pessoais e só publica projetos que cumpram os critérios mínimos de risco e rentabilidade justa. Todas estas informações são divulgadas e disponibilizadas em cada pedido de financiamento ou oportunidade de investimento.
Se precisar de mais esclarecimentos, contacte-nos através de support@daskapital.eu.