
Os depósitos a prazo constituem a forma mais comum das nossas poupanças. Mas serão a melhor? Vamos conhecer um bocadinho mais sobre eles e quais as melhores alternativas para investir as suas poupanças.
Os depósitos a prazo
Os depósitos, e em especial os depósitos a prazo, são a forma mais simples e comum de poupar. Funcionam como porquinhos mealheiros: seguros e com disponibilidade imediata.
Segundo a última publicação do Banco de Portugal há em Portugal cerca de 244 mil milhões de euros de depósitos bancários de particulares e empresas (ver). Este valor representou uma recuperação dos valores depositados ao longo de 2023, ano em que as taxas de remuneração do depósito foram genericamente aumentadas, deixando os valores próximos de 0% típicos da última década. Outro evento que contribuiu para a recuperação do volume de depósitos foi o lançamento da nova série de Certificados de Tesouro com uma atualização em baixa da remuneração oferecida.
Rentabilidade dos Depósitos a Prazo
Ao longo de 2023, a remuneração média dos depósitos a prazo foram crescendo de praticamente 0% para cerca de 3% nos novos depósitos realizados em dezembro superando as taxas aplicadas em Espanha e aproximando-se da média da Zona Euro.
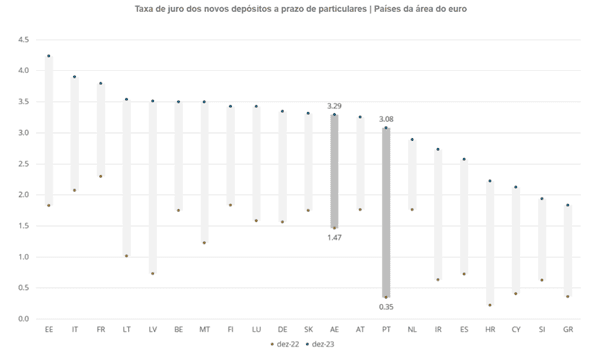
Gráfico 1 - Gráfico de variação de remuneração dos depósitos a prazo na união europeia (link)
Contudo, nem todos os depósitos beneficiam destes valores, na verdade aa maior parte dos depósitos com taxas de juro mais elevada estão sujeitos a outras condições de utilização, tais como aberturas de conta ou novas entradas de dinheiro, ou ainda fazem parte apenas de campanhas promocionais dos bancos e não da sua oferta corrente.
Prespetivas de evolução das rentabilidades dos depósitos
O principal fator de influência para a remuneração dos depósitos a prazo são as taxas EURIBOR. De forma simplista, quando os bancos não possuem valores em depósitos suficientes para a sua atividade creditícia recorrem a um mercado interbancário de financiamento. As EURIBOR representam a taxa média do custo deste financiamento. Por esta razão, as taxas de remuneração dos depósitos raramente superam a EURIBOR de prazo correspondente, mas, por outro lado, quanto maior for a EURIBOR maior o incentivo dos bancos a recorrer aos depósitos dos clientes e a oferecer melhores rentabilidades.
E foi isso que aconteceu desde meados de 2022. A EURIBOR a 3 meses subiu de -0.57% no início do ano de 2022 para os 3.9% em outubro de 2023. Já a EURIBOR a 12 meses subiu de -0.5% para 4.2% no mesmo período.
Contudo, e mais recentemente, a estabilização da inflação na zona Euro travou já novos incrementos das taxas de juro diretoras do BCE e já foi criada uma expectativa de revisão em baixa no decorrer do ano. Isto está a fazer com que as EURIBOR de maiores prazos estejam já numa tendência de baixa, tendo já a EURIBOR de 12 meses caído para 3.5% no fim de janeiro de 2024, uma queda de 0.7 pontos percentuais em quatro meses, uma tendência que se deverá manter ao longo do ano conduzindo à redução das taxas de rentabilidade dos depósitos a prazo. Este impacto já começa a ser visível com alguns bancos a atualizar em baixa a sua oferta de depósitos.
Alternativas tradicionais aos depósitos a prazo
A alternativa aos depósitos a prazo mais popular em Portugal são os Certificados de Aforro. Normalmente com taxas de juro acima dos depósitos a prazo a que adicionam prémios de permanência em determinadas situações, este instrumento de poupança teve um grande incremento de procura na primeira metade de 2023 numa altura em que as taxas dos depósitos a prazo ainda estavam muito baixas. No entanto, fruto da enorme procura que este produto tinha, foram alteradas as condições do produto em junho com o fim da comercialização da série E, e início da comercialização da nova série F. A série F sofreu uma alteração significativa da fórmula de cálculo onde agora a rentabilidade é dada pelo mínimo entre a taxa EURIBOR de 3 meses e 2,5%. Ou seja, um valor abaixo dos atuais depósitos a prazo. Além disso, os Certificados de Aforro são títulos de dívida, ou seja, estão sujeitas a risco de crédito, e têm mais restrições de levantamento que os típicos depósitos.
Um produto pouco popular em Portugal são os produtos estruturados. Normalmente garantem uma determinada rentabilidade fixa e possuem uma remuneração variável, normalmente dependente da evolução de um determinado índice de valores, por exemplo, um cabaz de ações. São assim instrumentos de baixo risco e podem proporcionar uma rentabilidade interessante por via da remuneração variável. Como pontos negativos, está a incerteza quanto a remuneração final e a não liquidez imediata caso o investidor necessite.
Outros produtos alternativos são os seguros de capitalização, nomeadamente os seguros de capitalização de rentabilidade garantida. Usualmente as seguradoras definem periodicamente a taxa de remuneração que o produto vai ter no período seguinte, ou noutros casos, qual a remuneração mínima garantida. Estes produtos beneficiam ainda de benefícios fiscais para investimentos de longo prazo em sede de IRS equivalendo-se muitas vezes aos tradicionais PPRs. Por outro lado, são produtos desenhados para poupanças de longo prazo, o que pode limitar o levantamento imediato dos fundos.
Um caso também típico de obtenção de rentabilidade através de juro é o investimento em obrigações. As obrigações são títulos de dívida de empresas que se comprometem a pagar uma determinada taxa de juro periódica e normalmente têm durações de 2 a 5 anos. Pela complexidade da operação, apenas grandes empresas emitem este tipo de instrumentos pelo que costumam ser um instrumento de baixo risco e com taxas de remuneração interessantes. Contudo, nem toda a oferta de obrigações está disponível para retalho e em Portugal contam-se pelos dedos as emissões por ano. Além disso, são exigidos montantes de investimento maiores, exigem deter uma conta de títulos mobiliários, o que envolve custos e não garantem liquidez imediata.
Investir em crowdfunding
Uma alternativa mais recente e que tem crescido exponencialmente nos últimos anos é o investimento em crowdfunding. A premissa fundamental do crowdfunding é o financiamento direto sem a intervenção de intermediários como os bancos. O crowdfunding permite a investidores e aforradores aplicarem as suas poupanças diretamente em projetos em que se identificam de uma forma fácil, rápida e transparente.
Tipicamente, as ofertas de financiamento colaborativo têm taxas de rentabilidade muito interessantes e custos de investimento muito baixos ou mesmo nulos.
Além disso, os montantes mínimos de investimento são tipicamente irrisórios permitindo diversificar o portfolio de investimentos mesmo com pouco dinheiro. O investimento está tipicamente sujeito a risco de crédito, contudo as plataformas de crowdfunding são tipicamente cuidadosas nos projetos de financiamento que disponibilizam e responsabilizam-se pela recuperação dos créditos em atraso. Também é típico as plataformas oferecerem soluções de venda de participações de modo aos investidores poderem obter liquidez antes do prazo.
A Daskapital é uma plataforma de financiamento colaborativo com o objetivo de aproximar PMEs com projetos relevantes a necessitar de financiamento e, investidores e aforradores que se identificam com as empresas e projetos e obtenham com isso taxas de rentabilidade muito interessantes. E, para isso, na Daskapital são os investidores de decidem qual a taxa de rentabilidade que pretendem auferir em cada projeto. Nesta nova plataforma de crowdfunding, o investidor tem acesso a toda a informação dos projetos e do seu risco de modo a tomar uma decisão consciente e fundamentada. Além disso, não existem quaisquer custos associados nem de investimento, nem de manutenção de conta. Inscreva-se na Daskapital e explore as nossas soluções de investimento. Saiba mais das soluções de investimento aqui.
Em resumo
Os depósitos a prazo são e continuarão a ser a base de qualquer poupança. Mas para poupar a longo prazo ou para multiplicar o seu investimento deverá diversificar e eventualmente começar a assumir algum risco que lhe trará também maiores rentabilidades. A opção por Certificados de Aforro, normalmente a primeira opção depois dos depósitos a prazo, deixou de ser tão interessante pelo que deve equacionar outras opções onde colocar o seu dinheiro. Mas existem inúmeras opções, desde ações a obrigações, de fundos de investimento a ETFs, é só escolher o que mais lhe convém. Mais recentemente começam a aparecer soluções credíveis de investimento em crowdfunding que se constituem como boas alternativas aos mecanismos mais tradicionais.
Perguntas frequentes
A Antecipação de Faturas é uma solução de crowdfactoring, para financiamento de curto prazo, que permite às empresas antecipar o pagamento de faturas a receber, obtendo liquidez imediata. A Antecipação de Faturas é gerida pela sociedade Daskapital España S.L., subsidiária da Das Kapital Lda.
Na modalidade de financiamento colaborativo Antecipação de Faturas, as empresas publicam os créditos que detêm sobre os seus clientes na plataforma Daskapital e os investidores competem entre si para comprar, a desconto, uma parte ou a totalidade da fatura. Através de um processo de leilão, definem o montante que desejam investir e a rentabilidade mínima que exigem, e as empresas serão financiadas pelo conjunto de investidores que exigir a menor taxa de juro.
Na data de vencimento da fatura, os devedores (clientes da empresa) efetuam o pagamento do crédito, devolvendo o capital investido aos investidores. O lucro vem da diferença entre o valor investido ao vendedor da fatura e o valor recebido do pagador da fatura, que corresponde ao desconto.
O Crowdfactoring é uma modalidade de financiamento colaborativo em que as empresas podem antecipar o recebimento de créditos que detenham sobre os seus clientes por meio de plataformas online, como a Daskapital.
Neste modelo, os investidores compram faturas (parcial ou totalmente) com um desconto (que se traduz numa taxa de rentabilidade) antecipando o seu valor às empresas. Assim, as empresas recebem o financiamento de que necessitam de forma rápida, enquanto os investidores obtêm um retorno financeiro ao adquirir o direito de receber o pagamento do valor da fatura (parcial ou total) no prazo de vencimento.
A Antecipação de Faturas oferece vantagens tanto para investidores como para empresas.
Para investidores, permite diversificar a carteira com investimentos de curto prazo e rentabilidades acima da média, escolhendo as faturas em que investir (e consequente nível de risco e maturidade) e a taxa de rentabilidade mínima que exigem, com segurança e transparência garantidas pela Daskapital, que analisa e verifica a solvência dos pagadores das faturas fornecidas pelos cedentes.
Para empresas, garante liquidez imediata sem recorrer à banca, permitindo financiarem-se a taxas de juro ainda mais baixas, caso estejam a ceder créditos sobre empresas de menor risco do que elas próprias, pois o risco associado, percebido pelo investidor, é o do devedor da fatura.
Pode ser utilizado pelas empresas como forma de equilibrar o nível de risco e maturidades das suas contas a receber.
Cada pedido de financiamento ou oportunidade de investimento é sujeito a uma análise rigorosa de risco feita pela Daskapital antes de ser disponibilizado na plataforma, com base em:
- Dados contabilísticos, financeiros e comerciais fornecidos pelos promotores das empresas;
- Informação de crédito da Iberinform (Atradius Crédito y Caución), como rácios, informação sobre incidentes , ações judiciais e outros dados independentes;
- Modelos analíticos e estatísticos (score e limite de crédito);
- Verificação documental e, em alguns casos, verificação da veracidade das informações fornecidas, entre outras diligências.
A Daskapital exige garantias reais e pessoais e só publica projetos que cumpram os critérios mínimos de risco e rentabilidade justa. Todas estas informações são divulgadas e disponibilizadas em cada pedido de financiamento ou oportunidade de investimento.
Se precisar de mais esclarecimentos, contacte-nos através de support@daskapital.eu.


